Acasă Blog

Cum îți schimbi medicul de familie: pași, acte și termene

1

Mulți oameni rămân ani de zile la un medic de familie cu care nu se înțeleg, pentru că au auzit ceva de genul „trebuie să-ți dea voie” sau „nu poți decât dacă te muți”. Niciuna dintre aceste condiții nu există.

Schimbarea medicului de familie e un drept al asiguratului, se face cu o singură cerere și nu are nevoie de acordul, semnătura sau măcar de înștiințarea medicului pe care îl părăsești. Singura condiție reală e una de timp: au trecut cel puțin șase luni de la înscrierea la medicul actual.

Acest ghid explică mecanismul, nu formularele de moment. Modelele de cereri se schimbă, iar unele case județene cer documente în plus. Logica rămâne însă aceeași: te înscrii la medicul nou, care te preia în sistem, iar casa de asigurări face restul. Odată ce o înțelegi, știi exact ce să ceri și ce nu ți se poate refuza.

Pe scurt

  • Nu ai nevoie de acordul vechiului medic. Nici de semnătura, nici de o discuție cu el.
  • Cererea se depune la noul medic, nu la cel vechi și nu la casa de asigurări.
  • Trebuie să fi trecut 6 luni de la ultima înscriere pe o listă. Există excepții.
  • Poți alege orice medic din țară, indiferent de adresa din buletin. Condiția e să aibă contract cu casa de asigurări și locuri pe listă.
  • Noul medic anunță cabinetul vechi în maximum 15 zile lucrătoare. Tu nu trebuie să faci nimic.
  • Fișa medicală se transmite de vechiul cabinet, în copie certificată, în 15 zile lucrătoare de la solicitare.
  • Procedura e gratuită. Nu se plătește nicio taxă, nicăieri.
  • Nu trebuie să dai explicații. Motivul nu se cere și nu se scrie nicăieri.

Regula celor 6 luni

Singura condiție de fond: au trecut cel puțin 6 luni de la ultima înscriere pe lista unui medic de familie (casan.ro). Termenul nu se calculează de la ultima consultație, ci de la data la care ai intrat pe listă.

Regula există ca să împiedice mutările în lanț, care ar face imposibilă urmărirea pacientului și decontarea per capita. Nu e o pedeapsă și nu se poate negocia — e verificată automat în sistemul informatic.

Excepțiile, prevăzute chiar în cuprinsul cererii de transfer, îți permit mutarea mai devreme:

  • ți-ai schimbat domiciliul în altă localitate;
  • medicul de familie a decedat;
  • medicul și-a încetat activitatea — s-a pensionat, s-a mutat, a renunțat la contractul cu casa;
  • cabinetul s-a desființat sau contractul cu casa de asigurări a încetat.

În aceste situații, transferul se face imediat, fără să aștepți împlinirea celor șase luni.

Un lucru care nu e o excepție, deși mulți cred asta: nemulțumirea față de medic nu scurtează termenul. Dacă vrei să pleci pentru că nu te înțelegi cu el, ai dreptul deplin să o faci — dar după cele șase luni.

Cum funcționează, de fapt

Toată procedura se rezolvă într-o singură vizită, la cabinetul unde vrei să te muți.

Mergi direct la noul medic. Nu la cel vechi, nu la casa de asigurări. Acolo completezi o cerere de înscriere prin transfer, un formular tip pe care îl primești la cabinet. În cerere menționezi numele medicului de la care pleci.

Medicul te acceptă sau nu. Are dreptul să refuze dacă lista e plină, dar nu îți poate cere un motiv pentru plecare și nu poate condiționa înscrierea de nimic.

De aici încolo nu mai faci nimic. Noul medic are obligația să anunțe în scris cabinetul vechi, în maximum 15 zile lucrătoare, și să transmită datele casei de asigurări. Vechiul medic e obligat, la rândul lui, să trimită fișa ta medicală în copie certificată, în 15 zile lucrătoare de la solicitare.

Două lucruri care surprind pe toată lumea:

Nu există restricții teritoriale. Poți alege orice medic de familie din România, indiferent de adresa din buletin. Singurele condiții reale sunt ca medicul să aibă contract cu casa de asigurări și locuri libere pe listă. Dacă medicul e din alt județ decât cel în care se plătește contribuția ta, poate fi nevoie de o dovadă suplimentară privind casa la care se virează contribuția — întreabă la cabinet.

Nu datorezi nicio explicație. Motivul plecării nu se cere, nu se completează în formular și nu se comunică nimănui. Vechiul medic află doar că ai plecat, nu și de ce.

Ce acte îți trebuie

Baza e aceeași pentru toată lumea: cererea de transfer, actul de identitate și dovada calității de asigurat. Diferă doar actul prin care dovedești asigurarea.

Situația taCe aduci în plus
SalariatAdeverință de la angajator sau dovada plății contribuției
PensionarCuponul de pensie
Copil 0–18 aniCertificatul de naștere în copie, actul părintelui; cererea se semnează de părinte
Elev sau student 18–26 de aniAdeverință de elev sau student
Coasigurat (soț, soție, părinte)Actele asiguratului principal și dovada relației
Persoană fără venituriDovada plății contribuției sau documentul de la casa de asigurări
Beneficiar de ajutor socialAdeverință de la primărie

Casele județene pot cere documente suplimentare. Sună la cabinet înainte de drum.

La acestea se adaugă, în toate cazurile:

  • cartea de identitate, în original (unele cabinete cer și o copie);
  • cardul național de sănătate, dacă a fost emis;
  • cererea de înscriere prin transfer, completată la cabinet.

Pentru copiii de 0–18 ani, pentru persoanele cărora nu li s-a emis cardul, pentru cele care îl refuză din motive religioase sau de conștiință și pentru cele cu card duplicat în curs de emitere, înscrierea se face doar pe baza cererii, fără card.

Ce se întâmplă cu dosarul medical

Istoricul tău nu rămâne blocat la vechiul cabinet. Medicul de la care pleci are obligația să transmită fișa medicală, în copie certificată prin semnătură și parafă, către noul medic — prin poștă, e-mail, fax sau prin tine, în termen de 15 zile lucrătoare de la solicitare.

În practică, transferul se face între cabinete, la cererea noului medic. Tu nu trebuie să cari dosare. Dar merită să verifici, la a doua vizită, dacă fișa a ajuns — mai ales dacă ai o boală cronică, un tratament în curs sau investigații recente.

Dacă vechiul cabinet tergiversează, ai două pârghii: noul medic poate solicita oficial, în scris, iar tu poți sesiza casa de asigurări județeană. Transmiterea fișei nu e un favor, e o obligație contractuală.

Ce merită să îți faci singur: o copie a documentelor importante, înainte de transfer. Rezultate de analize, scrisori medicale de la specialiști, bilete de externare, schema de tratament. Nu pentru că sistemul nu funcționează, ci pentru că o copie proprie îți scutește o așteptare de două săptămâni exact atunci când ai nevoie de o rețetă.

Dacă un cabinet a fost preluat de alt medic — pensionare, deces, retragere — dosarele se transferă fizic către medicul care îi continuă activitatea, iar pacienții rămân, de regulă, pe listă până decid altfel.

Situații speciale

Medicul nu te primește. Are dreptul să refuze dacă lista e plină — fiecare medic are un număr maxim de pacienți înscriși. Nu e discriminare și nu se poate contesta. Întreabă din timp, telefonic, dacă mai are locuri.

Medicul s-a pensionat sau a plecat. Nu aștepți cele șase luni. Casa de asigurări județeană îți poate spune cine a preluat cabinetul și ce medici din zonă mai au locuri.

Te-ai mutat în altă localitate. E excepție de la termenul de șase luni. Nu ești însă obligat să schimbi medicul doar pentru că te-ai mutat — poți rămâne pe lista celui vechi dacă îți convine.

Copiii. Nou-născutul se înscrie pe lista medicului mamei imediat după naștere, iar apoi poate fi transferat ca oricine altcineva, pe baza cererii semnate de părinte. Pentru minori, cererea o semnează părintele sau reprezentantul legal.

Ești neasigurat. Te poți înscrie și te poți transfera la fel ca asigurații — înscrierea la medicul de familie nu e condiționată de calitatea de asigurat. Diferă doar pachetul de servicii la care ai acces.

Soții sau familia la medici diferiți. Nu există nicio obligație ca membrii unei familii să fie pe aceeași listă. Fiecare alege separat.

Vrei să te întorci la medicul vechi. Se poate, dar termenul de șase luni se recalculează de la înscrierea la medicul actual.

Capcanele practice

Nu rămâi fără medic între timp. Transferul e instantaneu în sistem: ieși de pe o listă și intri pe alta în aceeași zi. Nu există o perioadă „suspendată” în care să nu ai acces la servicii.

Rețetele și trimiterile în curs rămân valabile. Un bilet de trimitere sau o rețetă compensată emise de vechiul medic nu se anulează la transfer. Le poți folosi până la expirare.

Tratamentul cronic are nevoie de continuitate. Dacă iei medicamente lunar, noul medic are nevoie de fișa ta sau de scrisoarea medicală de la specialist ca să continue prescrierea în regim compensat — cum funcționează compensarea am explicat separat. Programează-te la noul cabinet înainte de a rămâne fără medicamente, nu în ultima zi.

Verifică să fii apărut corect în sistem. La prima consultație, cardul trebuie să valideze fără probleme. Dacă apare o eroare, se rezolvă de la cabinet — dar mai bine descoperi asta la un control de rutină decât când ai nevoie urgentă de o rețetă.

Nu te înscrie la două cabinete. Dubla înscriere nu e posibilă în sistem, iar o cerere depusă în paralel la două cabinete creează blocaje administrative.

Cardul de sănătate rămâne același. Nu se emite altul la schimbarea medicului.

Greșeli frecvente

  • Mergi întâi la vechiul medic ca să ceri „aprobare” sau o scoatere de pe listă. Nu e nevoie, iar discuția poate fi inutil de neplăcută.
  • Te duci la casa de asigurări să depui cererea. Nu acolo se depune, ci la cabinetul nou.
  • Nu verifici dacă noul medic are locuri și faci drumul degeaba.
  • Amâni transferul pentru că ai un tratament în curs. Tocmai atunci contează să nu rămâi descoperit — fă transferul cu rețeta încă valabilă.
  • Nu îți păstrezi copii după documentele medicale importante și aștepți două săptămâni ca fișa să ajungă.
  • Crezi că trebuie să te muți în altă localitate ca să poți schimba medicul. Nu e nicio legătură.
  • Nu verifici dacă au trecut cele 6 luni de la ultima înscriere și ți se respinge cererea în sistem.
  • Aștepți o adeverință de la vechiul cabinet. Nu îți trebuie nimic de acolo.

Pașii practici, de la cap la coadă

  1. Verifică dacă au trecut 6 luni de la ultima înscriere, sau dacă te încadrezi într-una dintre excepții.
  2. Alege noul medic. Poți lua orice medic din țară; lista furnizorilor în contract e pe site-ul casei județene.
  3. Sună la cabinet și întreabă dacă mai are locuri pe listă și ce acte îți cere.
  4. Fă-ți copii după documentele medicale importante pe care le ai acasă.
  5. Du-te la noul cabinet cu actul de identitate, cardul de sănătate și dovada calității de asigurat.
  6. Completează cererea de înscriere prin transfer, menționând numele medicului de la care pleci.
  7. Gata. Restul se face între cabinete și cu casa de asigurări, în 15 zile lucrătoare.
  8. La prima consultație, verifică dacă fișa ta a ajuns și dacă validarea cardului funcționează.

Unde verifici informația actuală

  • Casa de Asigurări de Sănătate județeană — lista medicilor de familie aflați în contract, pe localități. Pentru Bihor, CAS Bihor.
  • cnas.ro — modelul oficial al cererii de înscriere prin transfer și informările pentru asigurați.
  • Contractul-cadru și normele de aplicare — regula celor 6 luni, excepțiile și obligațiile cabinetelor.
  • Cabinetul la care vrei să te înscrii — cea mai rapidă sursă pentru locuri libere și actele cerute local.

Întrebări frecvente

Am nevoie de acordul medicului de familie actual?

Nu. Nici de acord, nici de semnătură, nici de o discuție cu el. Cererea se depune la noul medic, care anunță el cabinetul vechi.

Cât de des îmi pot schimba medicul de familie?

De regulă, nu mai devreme de 6 luni de la ultima înscriere pe o listă. Excepțiile sunt schimbarea domiciliului, decesul medicului și încetarea activității cabinetului.

Unde depun cererea?

La cabinetul medicului la care vrei să te înscrii, nu la casa de asigurări și nu la medicul vechi.

Pot alege un medic din alt oraș sau alt județ?

Da. Nu există restricții teritoriale. Medicul trebuie doar să aibă contract cu casa de asigurări și locuri pe listă; pentru alt județ poate fi nevoie de o dovadă privind casa la care se virează contribuția ta.

Ce se întâmplă cu dosarul meu medical?

Vechiul cabinet e obligat să trimită fișa medicală în copie certificată, în 15 zile lucrătoare de la solicitare. Transferul se face între cabinete.

Costă ceva?

Nu. Procedura e gratuită în întregime.

Trebuie să spun de ce plec?

Nu. Motivul nu se cere, nu se scrie în cerere și nu se comunică nimănui.

Rămân fără medic în perioada de transfer?

Nu. Transferul e imediat în sistem: ieși de pe o listă și intri pe alta în aceeași zi.

Concluzie

Schimbarea medicului de familie e una dintre cele mai simple proceduri din tot sistemul — și una dintre cele mai evitate, din motive care nu există. Trei lucruri de reținut:

Mergi direct la noul medic. O singură vizită, o singură cerere. Vechiul cabinet află de la el, nu de la tine.

Singura condiție reală sunt cele 6 luni de la ultima înscriere, cu excepțiile pentru mutare, deces sau încetarea activității cabinetului.

Nu datorezi nicio explicație și nu plătești nimic. Relația cu medicul de familie e, în cele din urmă, una de încredere; dacă ea lipsește, ai dreptul să o schimbi fără să te justifici.

Iar dacă nu știi pe cine să alegi, lista medicilor cu contract din zona ta e publică, pe site-ul casei de asigurări județene.

Surse

  • Casa Națională de Asigurări de Sănătate — cnas.ro, modelul cererii de înscriere prin transfer
  • Casa de Asigurări de Sănătate — procedura de înscriere și transfer, obligațiile cabinetelor și termenele de 15 zile lucrătoare: casan.ro
  • Contractul-cadru privind condițiile acordării asistenței medicale în sistemul de asigurări sociale de sănătate și normele metodologice de aplicare, cu modificările ulterioare — regula celor 6 luni și excepțiile
  • Acte necesare și procedura pas cu pas — ghidullegal.ro, adiantmedical.ro

Conținut cu scop informativ și educativ. Nu constituie consiliere medicală sau juridică. Procedurile și documentele cerute se pot modifica, iar casele județene pot avea cerințe proprii; informațiile reflectă situația de la data actualizării. Pentru situația exactă aplicabilă în cazul dumneavoastră, consultați cabinetul medical sau Casa de Asigurări de Sănătate.
Bilet de trimitere la specialist: când îți trebuie, cât e valabil și când nu ai nevoie de el

1

Două greșeli opuse costă bani în fiecare zi. Unii oameni plătesc consultații la specialist fiindcă nu știu că aveau dreptul la un bilet de trimitere. Alții fac drumuri inutile la medicul de familie pentru un bilet de care nu aveau nevoie — fie pentru că afecțiunea lor permite accesul direct, fie pentru că biletul pe care îl aveau deja acoperea și vizita următoare.

Biletul de trimitere e documentul care transformă o consultație cu plată într-una decontată. Dar regulile din jurul lui — cine îl emite, cât e valabil, câte consultații acoperă, când nu îți trebuie deloc — sunt printre cele mai prost înțelese din tot sistemul.

Acest ghid explică mecanismul, nu listele care se schimbă. Lista afecțiunilor cu acces direct se extinde periodic, iar termenele se pot ajusta prin ordin de ministru. Logica însă rămâne: un document emis de un medic aflat în contract cu Casa, valabil un timp limitat, care deschide accesul la o specialitate anume. Odată ce o înțelegi, poți verifica singur orice detaliu la sursă.

Pe scurt

  • Un bilet acoperă mai multe consultații. Pentru același episod, Casa decontează până la 3 consultații la specialist, iar pentru a doua și a treia nu mai ai nevoie de alt bilet.
  • Valabilitatea diferă după tipul afecțiunii: de regulă 30 de zile pentru acut și subacut, până la 90 de zile pentru cronic.
  • Pentru 63 de afecțiuni mergi direct la specialist, fără bilet. Lista include diabetul, bolile oncologice, epilepsia, glaucomul, insuficiența cardiacă și altele.
  • Urgențele și planificarea familială nu cer bilet, niciodată.
  • Medicul trimițător trebuie să aibă contract cu Casa. Un medic din privat, fără contract, nu poate emite bilet decontat.
  • Fără bilet valabil, specialistul nu poate elibera nici rețetă compensată, nici trimiteri pentru analize — pierzi mai mult decât consultația.
  • Biletul expirat nu se prelungește. Sistemul electronic nu permite.

Ce face, de fapt, biletul de trimitere

E un formular cu regim special, unic pe țară, prin care un medic te îndrumă către o altă specialitate, un laborator sau un spital. Pentru tine, efectul e unul singur: serviciul se decontează de Casa de Asigurări în loc să-l plătești tu.

Sunt mai multe tipuri, iar confuzia între ele e frecventă:

  • Bilet pentru specialități clinice — pentru o consultație la cardiolog, neurolog, dermatolog și așa mai departe. E cel despre care vorbește acest articol.
  • Bilet pentru investigații paraclinice — analize de laborator și imagistică. Are reguli proprii, pe care le-am detaliat în ghidul despre analizele gratuite prin CNAS.
  • Bilet de internare — pentru spitalizare continuă sau de zi.

Un detaliu care contează mai mult decât pare: fără bilet valabil, nu pierzi doar consultația. Medicul specialist nu îți poate elibera nici rețetă compensată, nici trimiteri pentru analize decontate, nici bilet de internare. Consultația plătită la privat rămâne, practic, fără continuare în sistemul public.

Și încă o regulă, des ignorată: niciun bilet, nicio rețetă și niciun alt document medical nu se eliberează în afara unei consultații efective. Nu poți suna la cabinet să ți se lase un bilet la recepție.

Cine îl poate emite

Medicul de familie e sursa obișnuită, în urma unei consultații în care apreciază că problema ta cere un specialist. Biletul se eliberează fără nicio plată din partea ta.

Medicul specialist poate, la rândul lui, să te trimită către altă specialitate — dar cu o condiție importantă: numai în cadrul unei consultații acordate în baza unui bilet emis inițial de medicul de familie. Excepție fac afecțiunile cu acces direct, pentru care regula nu se aplică.

Medicul din sistemul pur privat, fără contract cu Casa, nu poate emite bilet decontat. Îți poate da o recomandare sau o scrisoare medicală, cu care mergi apoi la medicul de familie — dar recomandarea în sine nu se decontează.

Condiția de fond, valabilă în toate cazurile: medicul trimițător trebuie să se afle în relație contractuală cu casa de asigurări, iar pe bilet apare codul lui de contract. Dacă lipsește, biletul nu se validează electronic.

Nu există un plafon lunar de bilete pe pacient. Medicul de familie nu are o limită numerică pe care să ți-o invoce; plafoanele din sistem privesc furnizorii — laboratoare, cabinete de specialitate — nu asigurații (mhospital.ro). Ce poate limita medicul e justificarea medicală, nu numărul.

Cât e valabil

Nu există un singur termen. Valabilitatea depinde de tipul serviciului și de încadrarea afecțiunii — acut, subacut sau cronic — iar mențiunea apare pe formular.

Tipul biletuluiValabilitate
Specialități clinice, afecțiune acută sau subacutămaximum 30 de zile calendaristice
Specialități clinice, boală cronicăpână la 90 de zile
Management de caz (mențiune pe bilet)90 de zile
Analize de laboratormaximum 30 de zile
Investigații imagistice (ecografie, CT, RMN)de regulă 30 de zile; până la 90 pentru programele naționale

Termenele reflectă regulile din contractul-cadru la data articolului (gralmedical.ro, prevencia.ro). Verifică întotdeauna data scrisă pe propriul bilet.

Trei lucruri de reținut despre termene:

Sunt zile calendaristice, nu lucrătoare. Weekendurile și sărbătorile se numără. Un bilet de 30 de zile emis pe 20 decembrie expiră la mijlocul lui ianuarie, indiferent câte zile libere au fost între timp.

Nu presupune că ai 90 de zile pentru că ai o boală cronică. Termenul depinde de cum a fost emis biletul și de mențiunile de pe el, nu de cum îți percepi tu afecțiunea. Întreabă medicul, în cabinet, ce termen are biletul tău.

Expirat înseamnă expirat. Sistemul electronic nu permite prelungirea unui bilet depășit. Dacă prima programare disponibilă e după data limită, spune asta din telefon și întreabă furnizorul ce se poate face — nu aștepta să ajungi la ghișeu.

Când NU ai nevoie de bilet

Aici se pierde cel mai mult timp degeaba. Sunt patru categorii de situații în care te prezinți direct la specialist, fără nicio hârtie de la medicul de familie.

1. Urgențele medico-chirurgicale. Oricând, fără excepție.

2. Serviciile de planificare familială. Acces direct la specialistul din ambulatoriu.

3. Lista de afecțiuni cu acces direct. Normele contractului-cadru cuprind o listă de 63 de afecțiuni grave și cronice pentru care prezentarea se face direct la specialitatea care le tratează (medic24.ro). Printre ele: diabetul zaharat cu sau fără complicații, afecțiunile oncologice și oncohematologice, hemofilia și talasemia, bolile rare, HIV/SIDA, tuberculoza, epilepsia, boala Parkinson, scleroza multiplă, insuficiența cardiacă, infarctul miocardic, boala cronică de rinichi, glaucomul, degenerescența maculară, astmul, psoriazisul sever, dermatita atopică și monitorizarea postoperatorie până la vindecare.

4. Serviciile de diagnostic-caz — pachete de consultații și investigații pentru stabilirea diagnosticului, fără spitalizare.

La acestea se adaugă două situații care funcționează tot ca excepții:

  • Consultațiile la distanță pentru afecțiuni cronice și pentru boli cu potențial endemo-epidemic care necesită izolare — exceptate de la obligația biletului.
  • Persoanele neasigurate se pot prezenta direct la specialist pentru serviciile din pachetul minimal, inclusiv pentru consultațiile de depistare a afecțiunilor oncologice.

Dacă ai un diagnostic de pe listă, spune-l explicit când te programezi: „am diagnosticul X, care e pe lista de acces direct”. Unele recepții cer biletul din reflex, nu pentru că e obligatoriu.

Lista se extinde periodic prin ordin comun al Ministerului Sănătății și CNAS, așa că merită verificată la casa de asigurări dacă afecțiunea ta e la limită.

Un bilet, mai multe consultații

Acesta e detaliul care economisește cele mai multe drumuri, și cel mai puțin cunoscut: nu ai nevoie de un bilet nou pentru fiecare vizită la același specialist.

Pentru același episod de boală acută sau subacută, ori pentru acutizarea unei boli cronice, Casa decontează până la 3 consultații la specialist. Prima se face pe bilet; pentru a doua și a treia, specialistul te cheamă el, direct, fără alt bilet, în vederea stabilirii diagnosticului sau a tratamentului (doctordefamilie.com).

Pentru afecțiunile cronice, regula e pe trimestru: prezentarea la solicitarea medicului pentru a doua, a treia și a patra consultație dintr-un trimestru se face tot direct, fără alt bilet.

Consecința practică: dacă specialistul îți spune „ne vedem peste trei săptămâni cu rezultatele”, nu te mai duce la medicul de familie pentru un bilet nou. Întreabă direct specialistul dacă revenirea intră în consultațiile acoperite.

Atenție însă la reversul: un bilet nou nu îți aduce consultații suplimentare pentru aceeași problemă. Limita e pe episod, nu pe hârtie.

Scrisoarea medicală închide bucla. După consultație, specialistul îi trimite medicului de familie o scrisoare cu diagnosticul și recomandările. Pe baza ei, medicul de familie poate continua prescrierea tratamentului în regim compensat. Cere-o dacă nu ți se oferă — fără ea, medicul de familie poate refuza, pe bună dreptate, să prescrie un tratament pe care nu l-a stabilit el.

Capcanele practice

Clinica nu are contract pentru specialitatea de pe bilet. O clinică poate fi în contract cu Casa pentru cardiologie, dar nu și pentru endocrinologie. Întreabă explicit, la programare, dacă specialitatea ta se decontează acolo — nu doar dacă „lucrează cu CAS”.

Programarea depășește valabilitatea. Cea mai frecventă pierdere. Când suni, spune din prima că ai bilet de trimitere decontat și care e data limită. Dacă nu încape, întreabă ce se poate face înainte de a cere alt bilet.

Plafonul cabinetului. Furnizorii au sume lunare limitate pentru servicii decontate. La final de lună poți auzi „nu mai avem locuri pe CAS”. Mergi devreme în lună, sau încearcă alt cabinet aflat în contract.

Biletul greșit completat. Verifică în cabinet: datele tale, specialitatea, diagnosticul prezumtiv, tipul afecțiunii (acut, subacut, cronic), data emiterii și codul de contract al medicului. O rubrică goală înseamnă bilet respins la validare.

Cartea de identitate uitată acasă. Fără act de identitate în original, biletul nu se validează.

Specialitatea scrisă greșit. Biletul e valabil doar pentru specialitatea înscrisă pe el. Dacă te trimite la „medicină internă” și tu ai nevoie de gastroenterologie, nu merge.

Greșeli frecvente care te costă bani

  • Ceri bilet nou pentru fiecare revenire la același specialist, deși primele trei consultații din episod sunt deja acoperite.
  • Te duci la medicul de familie deși ai acces direct. Dacă diagnosticul tău e pe lista celor 63, pierzi un drum și o programare degeaba.
  • Mergi la o clinică privată fără să verifici contractul pentru specialitatea ta.
  • Amâni programarea până aproape de expirarea biletului.
  • Plătești consultația la privat pentru o problemă care cerea continuare în sistemul public — și rămâi fără rețetă compensată și fără trimiteri pentru analize.
  • Nu ceri scrisoarea medicală de la specialist, iar medicul de familie nu poate continua tratamentul compensat.
  • Nu verifici biletul în cabinet. O rubrică necompletată se repară în 10 secunde acolo și în două drumuri dacă pleci.
  • Presupui că biletul e valabil 90 de zile pentru că ai o boală cronică. Citește ce scrie pe el.

Pașii practici, de la cap la coadă

  1. Verifică mai întâi dacă îți trebuie bilet. Dacă ai un diagnostic de pe lista de acces direct, sau e urgență ori planificare familială, treci direct la pasul 4.
  2. Programează-te la medicul de familie și explică-i problema. Biletul se eliberează doar în urma unei consultații.
  3. Verifică biletul în cabinet: specialitatea, tipul afecțiunii, data emiterii, valabilitatea, codul de contract.
  4. Alege un furnizor în contract cu Casa pentru specialitatea ta și întreabă explicit la programare.
  5. Programează-te devreme în lună și în prima parte a valabilității.
  6. Du actul de identitate în original, biletul și documentele medicale anterioare relevante.
  7. Întreabă specialistul dacă revenirea e acoperită fără alt bilet, înainte să pleci.
  8. Cere scrisoarea medicală pentru medicul de familie.

Unde verifici informația actuală

Lista afecțiunilor cu acces direct se extinde periodic, iar termenele se pot modifica prin ordin de ministru. Pentru situația din luna în care citești:

  • Contractul-cadru și normele de aplicare — anexa cu valabilitatea biletelor și anexa cu lista afecțiunilor care permit prezentarea directă.
  • cnas.ro — informările oficiale și pachetele de servicii.
  • Casa de Asigurări județeană — lista furnizorilor în contract din zona ta, pe specialități. Pentru Bihor, CAS Bihor.
  • Medicul de familie — pentru încadrarea afecțiunii tale și termenul potrivit.

Întrebări frecvente

Cât e valabil biletul de trimitere la specialist?

De regulă maximum 30 de zile calendaristice pentru afecțiuni acute și subacute, până la 90 de zile pentru boli cronice și pentru biletele cu mențiunea „management de caz”. Verifică termenul scris pe propriul bilet.

Am nevoie de bilet nou pentru fiecare consultație?

Nu. Pentru același episod, Casa decontează până la 3 consultații la specialist; pentru a doua și a treia, la solicitarea medicului, nu mai e nevoie de alt bilet. La cronici, regula e pe trimestru.

Pot merge direct la specialist?

Da, în patru situații: urgențe medico-chirurgicale, planificare familială, afecțiunile de pe lista de acces direct (63 de categorii, între care diabetul, bolile oncologice, epilepsia, glaucomul) și serviciile de diagnostic-caz.

Un medic de la privat îmi poate da bilet de trimitere?

Doar dacă are contract cu casa de asigurări. Altfel primești o recomandare, cu care mergi la medicul de familie.

Specialistul mă poate trimite la alt specialist?

Da, dar în general numai în cadrul unei consultații acordate pe baza unui bilet emis inițial de medicul de familie. Excepție fac afecțiunile cu acces direct.

Ce se întâmplă dacă nu am bilet?

Plătești consultația, iar medicul nu îți poate elibera rețetă compensată, trimiteri pentru analize decontate sau bilet de internare.

Biletul expirat se poate prelungi?

Nu. Sistemul electronic nu permite. Îți trebuie unul nou, de la medicul care l-a emis.

Câte bilete îmi poate da medicul de familie pe lună?

Nu există un plafon pe pacient. Plafoanele din sistem privesc furnizorii de servicii, nu asigurații. Ce contează e justificarea medicală.

Concluzie

Biletul de trimitere pare o formalitate birocratică, dar e cheia care deschide decontarea — și, în multe cazuri, o hârtie de care nici nu aveai nevoie. Trei lucruri de reținut:

Verifică întâi dacă îți trebuie. Pentru 63 de afecțiuni, pentru urgențe și pentru planificare familială, mergi direct la specialist. Un drum în plus la medicul de familie nu-ți aduce nimic.

Un bilet acoperă mai multe consultații. Până la 3 pe episod, 4 pe trimestru la cronici. Întreabă specialistul înainte să pleci din cabinet.

Termenul contează mai mult decât hârtia. Biletul expirat nu se prelungește, iar programarea târzie e cel mai bun mod de a-l irosi. Sună devreme și spune din prima că ai bilet decontat.

Iar dacă nu ești sigur ce se aplică în cazul tău — pentru că lista se extinde periodic — întreabă la medicul de familie sau la casa de asigurări. E gratuit și te scutește de un drum.

Surse

  • Contractul-cadru privind condițiile acordării asistenței medicale în sistemul de asigurări sociale de sănătate și normele metodologice de aplicare, cu modificările ulterioare — valabilitatea biletelor și lista afecțiunilor cu acces direct
  • Casa Națională de Asigurări de Sănătate — cnas.ro, pachetul de servicii de bază în ambulatoriul de specialitate
  • Valabilitate pe tipuri de bilet — gralmedical.ro, prevencia.ro
  • Numărul de consultații acoperite de un bilet — doctordefamilie.com, mhospital.ro
  • Lista afecțiunilor cu acces direct la specialist — medic24.ro

Conținut cu scop informativ și educativ. Nu constituie consiliere medicală sau juridică. Regulile privind biletele de trimitere și lista afecțiunilor cu acces direct se modifică periodic; informațiile reflectă situația de la data actualizării. Pentru situația exactă aplicabilă în cazul dumneavoastră, consultați medicul de familie sau Casa de Asigurări de Sănătate.

Medicamente compensate: ghidul complet — cum funcționează 50%, 90% și 100%

1

Cea mai frecventă surpriză la farmacie nu e prețul, ci cuvântul: „compensat” nu înseamnă „gratuit”. Ieși cu o rețetă compensată 90% și tot plătești 40 de lei — și nimeni nu-ți explică de ce.

Explicația e un mecanism simplu, pe care aproape nimeni nu-l cunoaște: procentul nu se aplică la prețul de pe cutie, ci la un preț de referință stabilit de Casa de Asigurări. Diferența dintre cele două o plătești tu, integral. Iar ea poate fi zero sau poate depăși partea compensată, în funcție de ce cutie alegi.

Ghidul e construit în două părți: mai întâi valorile la zi, grupate într-un singur loc, apoi mecanismul — care rămâne același indiferent cât se schimbă listele. Odată ce îl înțelegi, poți verifica singur orice detaliu la sursă și, mai important, poți plăti mai puțin pe același tratament.

Valorile la zi

Aceasta e singura secțiune care se modifică des. Restul articolului rămâne valabil.

Tabelul 1. Cifrele curente (verificate în septembrie 2026)

CeValoareObservații
Sublista A90% din prețul de referințăMedicamente considerate esențiale
Sublista B50% din prețul de referințăAfecțiuni curente și cronice uzuale
Secțiunile C1 și C3100% din prețul de referințăBoli cronice severe; copii, gravide, lăuze
Secțiunea C2100% din prețul de decontarePrograme naționale de sănătate
Sublista D20% din prețul de referințăBeneficiu terapeutic mai redus
Secțiunea E150% din prețul de referințăIntrodusă în 2025; anumite segmente de pacienți
Secțiunea E2100% din prețul de referințăIntrodusă în 2025; anumite segmente de pacienți
Plafon pensie pentru 90% pe sublista B2.020 lei/lună inclusivDoar pensii și indemnizație socială
Limita lunară a programului pentru pensionari330 lei la prețul de referințăPeste această sumă, compensarea revine la 50%
Valabilitate rețetă, afecțiuni acute48 de oreTratament prescris: până la 7 zile
Valabilitate rețetă, afecțiuni cronice30 de zileTratament: 30–31 de zile, sau până la 90 în scheme stabile

Listele se actualizează lunar, iar plafonul pentru pensionari s-a modificat de mai multe ori în ultimii ani. Secțiunea „Cum verifici singur” explică unde confirmi valorile din luna în care citești.

Pe scurt

  • Procentul se aplică la prețul de referință, nu la prețul din farmacie. Diferența o plătești tu.
  • Alegerea cutiei contează cel mai mult — pe aceeași rețetă poți plăti zero sau câteva zeci de lei.
  • Rețeta de acut expiră în 48 de ore, nu în 30 de zile. E capcana care surprinde cel mai des.
  • Pensionarii sub plafon primesc 90% în loc de 50% pe sublista B — dar programul are și o limită lunară.
  • Încadrarea medicamentelor se poate schimba — un medicament mutat din A în B te costă brusc mai mult.

Ce înseamnă, de fapt, „compensat”

Aici e miezul întregului articol. Compensarea nu se calculează la prețul de pe cutie, ci la prețul de referință — o valoare stabilită pentru fiecare grupă de medicamente cu aceeași substanță activă, concentrație și formă. De regulă e construită pornind de la cele mai mici prețuri din grupă, adică de la generice.

Regula are două fețe, explicate detaliat de surse farmaceutice:

  • Dacă medicamentul costă mai puțin sau cât prețul de referință, procentul se aplică la prețul lui real. Plătești doar diferența de procent.
  • Dacă medicamentul costă mai mult decât prețul de referință, Casa plătește procentul din referință, nu din prețul mai mare — iar toată diferența rămasă o suporți tu.

Tabelul 2. Cum se schimbă suma, la aceeași rețetă

Ce alegi din farmaciePreț raftPlătește CasaPlătești tu
Genericul, la prețul de referință (20 lei)20 lei10 lei10 lei
Genericul ieftin (14 lei)14 lei7 lei7 lei
Originalul (45 lei)45 lei10 lei35 lei

Exemplu ilustrativ pentru un medicament de pe sublista B, cu preț de referință de 20 de lei. Cifrele reale diferă de la un medicament la altul și se actualizează lunar.

Aceeași rețetă, același tratament, aceeași substanță activă — și o diferență de 25 de lei pe lună, doar din cutia aleasă. Pe un tratament cronic, înseamnă 300 de lei pe an.

De aici vine cea mai utilă întrebare pe care o poți pune la farmacie: „Care variantă are cea mai mică plată din partea mea?” Medicul prescrie substanța activă, nu marca, tocmai ca farmacistul să poată elibera oricare dintre echivalente. Ai dreptul să o ceri pe cea mai ieftină.

Pasul zero: asigurat, medic, farmacie

Trei condiții trebuie îndeplinite simultan. Dacă una lipsește, plătești integral, oricât de compensat ar fi medicamentul.

Aceleași condiții de asigurare determină și dreptul la indemnizația de concediu medical.

  1. Să fii asigurat activ. Salariat, pensionar, coasigurat, copil, student, gravidă, șomer indemnizat sau plătitor al contribuției. Verifică online cu CNP-ul sau la medicul de familie — după o schimbare de job sau o perioadă fără venit, poți apărea neasigurat fără să știi. E aceeași condiție ca la analizele gratuite prin CNAS.
  2. Medicul să fie în contract cu Casa. Medicul de familie e sursa obișnuită, dar și un specialist în contract poate prescrie. Un medic dintr-o clinică pur privată, fără contract, îți poate da doar o recomandare — cu care mergi apoi la medicul de familie. Pentru unele afecțiuni e nevoie de o scrisoare medicală de la specialist.
  3. Farmacia să fie în contract. Nu toate sunt. O rețetă emisă oriunde în România se onorează la orice farmacie în contract, indiferent de județ.

Ce iei cu tine: cardul național de sănătate (sau adeverința, dacă nu ți-a fost emis ori l-ai pierdut) și cartea de identitate.

Sublistele: cine decide procentul

Fiecare medicament e încadrat într-o sublistă, iar sublista decide procentul. Litera apare pe rețetă și în lista interactivă publicată de CNAS.

Două observații practice. Prima: sublista ține de medicament, nu de tine. Nu poți cere „să fie trecut pe A” — încadrarea e stabilită central. Ce poți influența e cutia aleasă în farmacie.

A doua: pentru C3, regula limitează prescrierea la o singură rețetă compensată 100% pe lună, cu maximum patru medicamente, pentru afecțiuni cronice. Util de știut dacă ai un copil cu tratament de durată — merită grupate pe aceeași rețetă.

Secțiunile E1 și E2 sunt noutatea introdusă în 2025. Ele conțin medicamente — printre care oncologice, pentru Parkinson sau lupus — compensate diferențiat: 100% pentru anumite categorii de pacienți, 50% pentru restul. Practic, același medicament poate avea procente diferite, în funcție de diagnostic.

Pentru medicamentele de care ai nevoie în străinătate, regulile sunt complet diferite — vezi ghidul despre cardul european de sănătate.

În afara sublistelor există categorii protejate prin legi speciale — veterani de război, revoluționari, persoane persecutate politic, persoane cu handicap — cu regimuri proprii de gratuitate, verificate la casa județeană.

Pensionarii: programul de 90%

E cel mai valoros drept dintre toate și cel mai des ratat, pentru că nu se cere — se verifică. Pensionarii cu venituri mici primesc 90% compensare în loc de 50% la medicamentele de pe sublista B — exact sublista în care intră majoritatea tratamentelor cronice uzuale.

Condițiile:

  • venituri din pensii și indemnizație socială de până la 2.020 lei pe lună inclusiv;
  • alte venituri nu contează — se iau în calcul doar pensiile și indemnizația socială;
  • beneficiul se aplică pentru medicamente a căror valoare, la nivelul prețului de referință, e de până la 330 de lei pe lună — limită stabilită prin hotărâre de guvern.

Limita de 330 de lei merită explicată, pentru că surprinde. Dacă tratamentul tău lunar de pe sublista B depășește această valoare la prețul de referință, compensarea de 90% se aplică doar până la prag. Pentru ce depășește, revii la regimul obișnuit. E o situație frecventă la pacienții cu mai multe afecțiuni cronice simultan.

Diferența practică rămâne însă mare: la un tratament al cărui preț de referință e de 200 de lei pe lună, 50% înseamnă 100 de lei din buzunar, iar 90% înseamnă 20. Peste un an, aproape 1.000 de lei.

Plafonul s-a modificat de mai multe ori pe măsură ce pensiile au fost recalculate — a urcat succesiv de la 1.429 la 1.608, apoi la 1.830 și la 2.020 de lei. Dacă pensia ta e aproape de limită, verifică valoarea din luna în care citești.

Ce întrebi concret: la medicul de familie — „Mă încadrez pentru compensarea de 90% a medicamentelor din sublista B?”; la farmacie — dacă programul s-a aplicat pe rețeta ta.

Rețeta: valabilitate și durata tratamentului

Aici e a doua capcană majoră, și cea mai brutală: rețeta pentru afecțiuni acute e valabilă doar 48 de ore. Nu 30 de zile, cum cred aproape toți. O rețetă de antibiotic primită vineri nu mai e valabilă luni.

Regulile sunt detaliate în ghidurile de prescriere pentru medicii de familie. Sunt două lucruri diferite, pe care lumea le confundă: cât e valabilă rețeta (în cât timp trebuie să ajungi la farmacie) și pentru câte zile de tratament ți se prescriu medicamente.

Tabelul 3. Valabilitate vs. durata tratamentului

Tipul afecțiuniiValabilitatea rețeteiDurata tratamentului prescris
Acută (gripă, faringită, infecții)48 de ore de la emiterepână la 7 zile
Subacută48 de ore de la emitere8–10 zile
Cronică30 de zile de la emitere30–31 de zile
Cronică stabilizată, schemă stabilăprima eliberare în 30 de zilepână la 90 de zile
La externarea din spitalconform tipuluimaximum 30 de zile

Verifică termenul înscris pe propria rețetă. Regulile provin din contractul-cadru și se pot ajusta.

Consecințe practice:

  • Rețeta de acut se ridică în aceeași zi sau a doua zi. Dacă ai primit-o vineri după-amiază și farmacia din apropiere e închisă, mergi la una de gardă — luni e deja expirată.
  • Rețeta pe 90 de zile nu e „liberă” 90 de zile. Prima eliberare trebuie făcută în primele 30 de zile; abia apoi valabilitatea se extinde.
  • Acut și cronic nu se pun pe aceeași rețetă. Cere două rețete separate — altfel valabilitatea celei mai scurte le afectează pe toate.
  • Nu poți primi o a doua rețetă cronică mai devreme de 30 de zile pentru aceeași afecțiune.
  • Rețeta expirată nu se prelungește. Te întorci la medic pentru una nouă.

Când încadrarea se schimbă și te costă

E o situație pe care mulți o trăiesc fără s-o înțeleagă: mergi la farmacie ca de obicei și plătești brusc mai mult, deși rețeta e aceeași.

Explicația e că încadrarea unui medicament în subliste se poate modifica. Când un medicament trece din sublista A în B, compensarea scade de la 90% la 50% — iar partea ta se dublează peste noapte.

Un exemplu concret și recent: în august 2025, CNAS a anunțat trecerea la nivel de compensare de 50% — adică mutarea din sublista A în B — pentru mai multe substanțe foarte răspândite: omeprazol, fenofibrat, amoxicilină cu acid clavulanic și combinația spironolactonă cu furosemid.

Sunt medicamente pe care le iau sute de mii de oameni. Dacă ai observat o creștere de preț la unul dintre ele și nu ai înțeles de ce, aceasta e explicația — nu o eroare a farmaciei.

Ce poți face în astfel de situații: întreabă farmacistul dacă există un generic mai ieftin din aceeași grupă, iar dacă diferența rămâne mare, discută cu medicul dacă există o alternativă terapeutică încadrată mai favorabil. Uneori există, alteori nu — dar întrebarea merită pusă.

Capcanele de la ghișeul farmaciei

„Nu mai avem fonduri luna asta.” Farmaciile au sume lunare limitate pentru rețetele compensate. Când se epuizează, unele nu mai preiau rețete până în luna următoare. Soluția e să mergi devreme în lună — iar dacă ești refuzat, să încerci altă farmacie, pentru că fondurile diferă.

„Nu avem genericul, avem doar originalul.” Aici pierzi cei mai mulți bani. Întreabă dacă se poate comanda pentru a doua zi sau dacă altă farmacie îl are — mai ales la un tratament cronic.

Medicamentul lipsă din stocul național. Nu e vina farmacistului. Cere-i să verifice echivalentele și, dacă nu există, întoarce-te la medic pentru o alternativă.

Cardul uitat acasă. Fără cardul național (sau adeverința), rețeta nu se poate valida electronic.

Alte reguli de eliberare sunt sintetizate aici.

Rețeta eliberată parțial. Dacă farmacia nu are tot, poate elibera o parte — dar restul se ridică de la aceeași farmacie, în interiorul valabilității.

Greșeli frecvente care te costă bani

  • Accepți prima cutie oferită, fără să întrebi. E cea mai scumpă greșeală și se repetă lunar.
  • Ceri rețetă de la un medic fără contract cu Casa. O consultație la privat nu devine automat rețetă compensată.
  • Amâni ridicarea rețetei de acut. 48 de ore trec repede, mai ales peste weekend.
  • Nu verifici statutul de asigurat după o schimbare de job sau o perioadă fără venit.
  • Ești pensionar aproape de prag și nu întrebi. Programul se aplică doar dacă ești identificat corect în sistem.
  • Mergi la o farmacie fără contract. Se întâmplă mai ales în orașele mici.
  • Pierzi scrisoarea medicală de la specialist. Fără ea, medicul de familie nu poate continua prescrierea la unele afecțiuni.
  • Aduni acut și cronic pe o singură rețetă. Valabilitatea de 48 de ore le prinde pe toate.

Pașii practici, de la cap la coadă

  1. Verifică dacă ești asigurat activ — online cu CNP-ul sau la medicul de familie.
  2. Programează-te la medicul de familie și spune-i tot ce iei, inclusiv ce ți-au prescris specialiștii.
  3. Cere rețete separate pentru acut și pentru cronic.
  4. Verifică pe loc tipul rețetei și termenul — 48 de ore sau 30 de zile.
  5. Dacă ești pensionar cu pensie sub plafon, întreabă explicit despre compensarea de 90%.
  6. Alege o farmacie în contract — poate fi din orice județ.
  7. La ghișeu, întreabă care variantă are cea mai mică plată din partea ta.
  8. Du cardul de sănătate și cartea de identitate.
  9. Mergi devreme în lună, ca să eviți epuizarea fondurilor.

Cum verifici singur informația actuală

Aceasta e secțiunea care face articolul util și peste doi ani. Listele se actualizează lunar, iar pragurile se modifică prin hotărâri de guvern.

  • Lista interactivă a medicamentelor compensate, publicată de Casa Națională — acolo cauți denumirea medicamentului și vezi sublista și prețul de referință. E sursa cea mai precisă.
  • Comunicatele CNAS — anunță modificările de încadrare înainte să le simți la farmacie. Cel din august 2025 e un exemplu de ce merită urmărite.
  • Casa de Asigurări județeană — pentru farmaciile în contract din zona ta.
  • Farmacistul — cea mai rapidă sursă pentru cât plătești efectiv pe o rețetă anume.
  • Medicul de familie — pentru încadrarea ta și pentru programul pensionarilor.

Mai multe ghiduri despre drepturile tale în sistemul medical, în secțiunea dedicată.

Semnalele că ceva s-a schimbat: plătești brusc mai mult la același medicament, farmacistul menționează o modificare de listă, sau apar știri despre „noi reguli la medicamentele compensate”.

Întrebări frecvente

De ce plătesc, dacă medicamentul e compensat 90%?

Pentru că procentul se aplică la prețul de referință, nu la prețul de pe cutie. Dacă medicamentul ales costă mai mult decât referința, plătești atât cota ta, cât și toată diferența peste referință.

Cât e valabilă rețeta compensată?

48 de ore pentru afecțiuni acute și subacute, 30 de zile pentru cele cronice. Pentru rețetele pe 90 de zile, prima eliberare trebuie făcută în primele 30 de zile de la emitere.

Pot cere genericul în locul medicamentului scump?

Da. Medicul prescrie substanța activă, nu marca, iar farmacistul poate elibera oricare echivalent. Întreabă direct care variantă îți cere cea mai mică plată.

Ce pensie trebuie să am pentru compensarea de 90%?

În 2026, venituri din pensii și indemnizație socială de până la 2.020 lei pe lună inclusiv. Se aplică medicamentelor de pe sublista B, în limita a 330 de lei lunar la prețul de referință. Alte venituri nu se iau în calcul.

De ce plătesc mai mult ca luna trecută, la același medicament?

Cel mai probabil pentru că i s-a schimbat încadrarea — de exemplu, a trecut din sublista A în B, deci compensarea a scăzut de la 90% la 50%. S-a întâmplat recent cu omeprazolul, fenofibratul și amoxicilina cu acid clavulanic. Întreabă farmacistul despre un generic mai ieftin.

Ce sunt sublistele E1 și E2?

Categorii introduse în 2025, pentru medicamente compensate diferențiat în funcție de pacient: 100% pentru anumite categorii (E2) și 50% pentru restul (E1). Includ medicamente oncologice, pentru Parkinson sau lupus.

Un medic de la privat îmi poate da rețetă compensată?

Numai dacă are contract cu Casa de Asigurări. Altfel primești o recomandare, cu care mergi la medicul de familie pentru rețeta propriu-zisă.

Pot ridica rețeta din alt județ?

Da. O rețetă compensată emisă oriunde în România se onorează la orice farmacie aflată în contract cu o casă de asigurări.

Ce fac dacă farmacia spune că nu mai are fonduri?

Încearcă altă farmacie în contract — fondurile sunt alocate individual, iar unele mai au disponibil. Dacă e rețetă de acut, grăbește-te: ai doar 48 de ore.

Concluzie

Sistemul de compensare e mai generos decât pare la ghișeu — dar nu plătește pentru alegerile scumpe făcute din necunoaștere.

Procentul se aplică la prețul de referință, nu la prețul de raft. De aici vine aproape toată diferența pe care o plătești, și tot de aici vine cea mai mare economie posibilă: întrebarea „care variantă are cea mai mică plată din partea mea?”.

Termenul de 48 de ore pentru rețetele de acut e real și se aplică strict. Ridică-le în aceeași zi.

Dacă ești pensionar cu pensie sub plafon, întreabă explicit de programul de 90%. Nu se cere printr-o cerere scrisă, dar nici nu se aplică singur dacă nu ești identificat corect.

Iar când plătești brusc mai mult fără explicație, întreabă la sursă: farmacistul, medicul de familie sau Casa de Asigurări. De regulă nu e o eroare — e o încadrare care s-a schimbat, iar uneori există o alternativă mai ieftină.

Surse

Casa Națională de Asigurări de Sănătate — Lista interactivă a medicamentelor compensate și prețurile de referință.

CNAS — Comunicat privind nivelul de compensare al medicamentelor, august 2025 (reîncadrările din sublista A în B).

CNAS — Comunicat privind plafonul veniturilor pensionarilor care beneficiază de compensare 90% și limita de 330 lei/lună.

Ghid pentru medicii de familie — reguli de prescriere, subliste, valabilitatea rețetelor. Medic24.

Mecanismul prețului de referință și structura sublistelor — Farmacia Ethica.

Rețeta compensată: reguli de eliberare — Dr. Max.

Contractul-cadru privind condițiile acordării asistenței medicale în sistemul de asigurări sociale de sănătate, cu modificările ulterioare.

Conținut cu scop informativ și educativ. Nu constituie consiliere medicală sau farmaceutică. Nu întrerupeți și nu modificați un tratament pe baza acestui articol — discutați cu medicul dumneavoastră. Listele de compensare și pragurile se modifică periodic; valorile numerice reflectă situația de la data verificării indicate la începutul articolului. Pentru situația exactă aplicabilă în cazul dumneavoastră, consultați medicul de familie, farmacistul sau Casa de Asigurări de Sănătate.
Concediul medical: cum funcționează, cât primești și ce te poate lăsa fără bani

2

Regulile concediului medical s-au modificat de patru ori în mai puțin de un an. De aceea articolul e construit în două părți: mai întâi valorile la zi, grupate într-un singur loc, apoi mecanismul sistemului — care rămâne același indiferent câte procente se schimbă.

Dacă înțelegi mecanismul, poți verifica singur orice cifră, oricând. Iar dacă ai nevoie doar de sumă, o găsești în primele două minute de lectură.

Valorile la zi

Tabelul 1. Cifrele curente (verificate în august 2026)

CeValoareTemei legal
Stagiu minim de cotizare6 luni din ultimele 12OUG nr. 158/2005
Boală obișnuită, episod până la 7 zile55% din baza de calculLegea nr. 141/2025
Boală obișnuită, 8–14 zile65%Legea nr. 141/2025
Boală obișnuită, 15 zile sau peste75%Legea nr. 141/2025
Maternitate, îngrijire copil bolnav, oncologieaproximativ 85%OUG nr. 158/2005
Urgențe, TBC, neoplazii, SIDA, grupa A, izolare100%OUG nr. 158/2005
Risc maternal75%OUG nr. 96/2003
Prima zi lucrătoareneplătită (1 feb. 2026 – 31 dec. 2027)OUG nr. 91/2025, Legea nr. 64/2026
Zilele 2–6suportate de angajatorOUG nr. 158/2005
Din ziua a 7-asuportate de FNUASSOUG nr. 158/2005
Plafon bază de calcul12 salarii minime bruteOUG nr. 158/2005
Contribuție reținută (cod 01)CASS 10% + impozitCod fiscal

Dacă citești acest articol la mult timp după data verificării, tratează cifrele ca punct de plecare și confirmă-le la sursă — secțiunea „Cum verifici singur” explică unde.

Citește și Medicamente compensate: ghidul complet — cum funcționează 50%, 90% și 100%

Cele patru mecanisme care nu se schimbă

Indiferent de procente, sistemul funcționează după aceleași patru principii. Dacă le înțelegi, poți naviga orice modificare viitoare.

1. Stagiul: dreptul se câștigă prin contribuție

Indemnizația nu e un drept automat al oricărui angajat — e o prestație de asigurare, condiționată de contribuția prealabilă. De aici cerința de stagiu minim.

Excepția logică: pentru situațiile pe care nimeni nu le poate planifica — urgențe medico-chirurgicale, tuberculoză, boli infectocontagioase din grupa A, neoplazii, SIDA, carantină, risc maternal — condiția de stagiu nu se aplică. E un principiu constant, chiar dacă lista se mai poate ajusta.

Confuzia frecventă, care rămâne valabilă mereu: certificatul medical și indemnizația sunt lucruri diferite. Medicul îți poate elibera un certificat care îți justifică absența chiar fără stagiu — dar fără stagiu nu primești bani pe acele zile.

2. Treptele: cu cât boala durează mai mult, cu atât evaluarea urcă

Sistemul e construit în trepte, ca să forțeze trecerea la un nivel superior de evaluare când boala se prelungește. Medicul de familie acordă puțin, specialistul mai mult, iar peste anumite praguri intervine medicul expert al asigurărilor sociale.

Logica e simplă: o boală de trei zile nu are nevoie de evaluare specializată; una de trei luni are. Pragurile concrete se pot ajusta, dar principiul rămâne.

Tabelul 2. Cine cât poate acorda

Cine elibereazăPrima etapăLimită pe episodLimită cumulată
Medic de familiemaximum 4 zilemaximum 7 zile pe episodmaximum 28 de zile pe an
Medic specialist (ambulatoriu)maximum 15 zileprelungiri de maximum 30/31 de zilemaximum 90 de zile pe an
Medic curant din spitalperioada internăriiplus recuperarea de la externarelimitele generale

După epuizarea zilelor acordate de medicul de familie, certificatele vin de la specialist. Dacă plafonul e depășit, certificatul riscă să nu fie decontat.

Limita generală pentru incapacitate temporară de muncă (cod 01) e de 183 de zile într-un an, socotite din prima zi de îmbolnăvire. De la ziua a 91-a, prelungirea cere aprobarea medicului expert. Peste 183 de zile se mai poate prelungi cu cel mult 90 de zile — deci până la 273 de zile — după care se discută despre pensionare de invaliditate.

Pentru afecțiuni grave — tuberculoză, SIDA, neoplazii — există durate speciale, care pot ajunge la un an sau chiar 18 luni în interval de doi ani.

3. Baza de calcul: media, nu ultimul salariu

Indemnizația nu se calculează din salariul lunii curente, ci din media veniturilor brute din ultimele 6 luni, raportată la zilele lucrătoare din acea perioadă. Rezultă o medie zilnică, la care se aplică procentul.

Consecința practică, valabilă mereu: dacă ai avut luni cu venituri mai mici — concedii fără plată, început de contract, sporuri variabile — media scade, iar indemnizația la fel. Iar veniturile foarte mari nu se reflectă integral, pentru că baza e plafonată legal.

Formula, în esență: media zilnică × procentul aplicabil × numărul de zile plătite. Din rezultat se rețin apoi contribuțiile. Ce se schimbă în timp sunt procentul și numărul de zile plătite — nu formula.

4. Partajarea costului: angajatorul plătește începutul, statul restul

Zilele de la începutul concediului sunt suportate de angajator, iar de la un anumit prag plata trece în sarcina Fondului Național Unic de Asigurări Sociale de Sănătate. E o construcție menită să descurajeze concediile foarte scurte și frecvente.

Pragul exact — a câta zi trece la fond — s-a modificat de mai multe ori și e printre primele lucruri de verificat. Principiul, însă, rămâne: primele zile sunt costul angajatorului, restul e al sistemului de asigurări.

Cum se calculează, pas cu pas

Procedura e aceeași indiferent de cifrele în vigoare. Ia-o ca șablon și înlocuiește valorile curente.

  1. Calculează media zilnică: totalul veniturilor brute din ultimele 6 luni, împărțit la numărul de zile lucrătoare din perioada respectivă.
  2. Stabilește procentul după durata totală a episodului de boală și după tipul concediului (codul de indemnizație de pe certificat).
  3. Stabilește numărul de zile plătite: zilele lucrătoare din certificat, minus zilele neplătite prin regula în vigoare.
  4. Înmulțește: medie zilnică × procent × zile plătite = indemnizația brută.
  5. Scade contribuțiile pentru a obține suma efectiv încasată.

Exemplu, cu valorile din august 2026. Salariu brut constant de 5.000 de lei. În ultimele 6 luni: 30.000 de lei, pe 126 de zile lucrătoare → medie zilnică 238,10 lei. Concediu de 5 zile lucrătoare, episod sub 7 zile → 55%. Se scade prima zi → 4 zile plătite.

238,10 × 55% × 4 = 524 de lei brut. Din această sumă se rețin CASS și impozit, deci încasarea efectivă e sensibil mai mică.

Pentru comparație: la procentul unic de 75%, valabil înainte de august 2025, aceleași 5 zile ar fi însemnat 893 de lei brut. Diferența explică de ce mulți angajați au sesizat o scădere fără să înțeleagă de unde vine.

Citește și articolul meu despre Cum îți schimbi medicul de familie: pași, acte și termene

Recalcularea când episodul se prelungește

Un mecanism care merită înțeles, pentru că se aplică ori de câte ori procentele sunt diferențiate pe durată.

Procentul se stabilește după durata totală a episodului de boală, nu după fiecare certificat luat separat. Dacă boala se prelungește și trece într-un alt interval, procentul se recalculează retroactiv pentru toată perioada.

Exemplul tipic: certificat de 5 zile în august, plătit inițial la procentul mic, urmat de o prelungire de 12 zile în septembrie. Episodul ajunge la 17 zile, deci se aplică procentul cel mai mare — inclusiv pentru zilele din august. Diferența trebuie recalculată și declarată.

Procedura de recalculare și de declarare a diferențelor a fost detaliată prin OUG nr. 89/2025, aplicabilă din 1 iulie 2026.

Mesajul practic pentru angajat: dacă boala ta s-a prelungit peste un prag, ai dreptul la diferență — nu rămâi la procentul inițial. Dacă nu o vezi în fluturașul următor, întreabă la resurse umane.

Regula primei zile și excepțiile ei

E măsura cea mai discutată și, în același timp, cea mai susceptibilă de a se schimba — e prevăzută să se aplice până la finalul lui 2027.

Mecanismul juridic nu e „prima zi nu se plătește”, ci reducerea cu o zi lucrătoare a cuantumului. Se are în vedere prima zi lucrătoare din perioada înscrisă în certificat.

Două precizări care rezistă în timp. Prima: diminuarea se aplică o singură dată pe episod de boală, nu la fiecare certificat — dacă primești prelungiri fără întrerupere, pierzi o singură zi. A doua: ziua neplătită rămâne stagiu de cotizare, se pontează ca și concediu medical și nu poate fi asimilată absenței nemotivate.

Tabelul 3. Cine e scutit de ziua neplătită

CategoriaCodObservații
Maternitate (sarcină și lăuzie)08Scutire completă
Îngrijirea pacientului oncologic17Scutire completă
Risc maternal15Scutire completă
Bolnavi din programe naționale de sănătatevariabilDupă temeiul concret, nu după eticheta „cronic”
Servicii în regim de spitalizarevariabilSe plătește și prima zi
Accidente de muncă, boli profesionale02, 03, 04Regim separat, altă lege
Izolare51Exceptată de la început

Excepțiile au fost introduse prin Legea nr. 64/2026 și detaliate prin Ordinul nr. 506/1.030/2026, aplicabile din vara lui 2026.

O precizare juridică pe care presa a simplificat-o excesiv: textul legal nu exceptează generic „pacienții cronici”. Enumeră situații concrete — maternitate, îngrijire oncologică, risc maternal, includere într-un program național de sănătate, spitalizare. Un pacient cronic e scutit doar dacă intră într-una dintre ele, nu automat prin faptul că are o boală cronică.

Partea care nu se schimbă niciodată: procedura

Aici e vestea bună. Regulile procedurale sunt stabile de ani de zile, iar majoritatea pierderilor de indemnizație vin din ele, nu din modificările de procente.

  • Anunță angajatorul în 24 de ore de la acordarea concediului — comunici apariția incapacității, numele medicului și unitatea unde funcționează.
  • Depune certificatul până pe 5 ale lunii următoare celei pentru care a fost acordat. Termen legal; depășirea lui poate duce la neplată.
  • Verifică certificatul înainte să pleci de la medic. Rubricile necompletate sau greșite atrag neplata.
  • Nu cere concediu retroactiv. Certificatul inițial se poate elibera cu maximum 24 de ore retroactiv, și doar dacă nu te-ai putut prezenta.
  • Du medicului adeverința de la angajator cu zilele de concediu medical din ultimele 12 luni. Fără ea, medicul nu poate stabili corect ce îți poate acorda.
  • Respectă limitele per medic. Peste plafonul medicului de familie, certificatul trebuie să vină de la specialist.
  • Respectă regimul recomandat. Angajatorul poate verifica, iar desfășurarea de activitate în perioada de incapacitate creează probleme și disciplinare.
  • Dacă ai cumul de funcții, depune certificatul la fiecare angajator. Neprezentarea la unul dintre ei atrage riscul de amendă și de neplată.

Ce verifici pe certificat, în cabinet

Un minut acolo îți economisește săptămâni de corespondență:

  • datele personale și codul numeric personal;
  • codul de indemnizație — de el depind procentul și eventualele scutiri;
  • perioada exactă, cu datele de început și de sfârșit;
  • dacă e certificat inițial sau „în continuare”;
  • numărul de zile și corespondența cu perioada;
  • parafa, semnătura și datele unității sanitare;
  • toate rubricile completate, fără spații goale.

Trei lucruri pe care mulți le înțeleg greșit

„Un concediu scurt e mai simplu.” Când procentele sunt diferențiate pe durată, un concediu de două zile se plătește la procentul cel mai mic — iar dacă se aplică și regula zilei neplătite, rămâne foarte puțin. Nu e un argument să nu iei concediu când ești bolnav; e o informație de avut înainte de a decide.

„M-am îmbolnăvit în concediul de odihnă, am pierdut zilele.” Nu. Incapacitatea de muncă întrerupe concediul de odihnă, iar zilele neefectuate se reprogramează.

„Angajatorul poate refuza.” Nu poate. Un certificat emis legal produce efecte, iar indemnizația e un drept. Angajatorul poate verifica realitatea situației și poate sesiza casa de asigurări, dar nu poate decide unilateral să nu plătească un certificat corect întocmit.

Cum verifici singur cifrele la zi

Aceasta e secțiunea care face articolul util și peste doi ani. Dacă valorile de mai sus s-au schimbat între timp, iată unde le confirmi.

  1. Actul de bază e OUG nr. 158/2005. Caută-l în formă actualizată — nu versiunea originală, ci cea consolidată, care include toate modificările.
  2. Modificările vin prin ordonanțe și legi, iar detaliile de aplicare prin ordine comune ale Ministerului Sănătății și CNAS. Când vezi o știre despre o schimbare, caută numărul actului, nu titlul din presă.
  3. Verifică pe cnas.ro și pe site-ul casei județene de asigurări — au secțiuni dedicate concediilor și indemnizațiilor.
  4. Pentru situația ta concretă, întreabă la resurse umane sau la contabilitate. Ei aplică regulile lunar și știu ce e în vigoare azi.
  5. Atenție la sursele secundare. Blogurile de contabilitate sunt utile pentru orientare, dar preiau uneori numere greșite de acte normative. Confirmă întotdeauna în Monitorul Oficial sau pe portalul legislativ oficial.

Semnalele că informația s-a schimbat: apar știri despre „noi reguli la concediul medical”, colegii primesc sume diferite de cele așteptate, sau departamentul de salarizare anunță modificări de calcul.

Întrebări frecvente

Câte zile îmi poate da medicul de familie?

Sistemul e construit în trepte: medicul de familie acordă un număr limitat de zile pe episod și un plafon anual, după care certificatele trebuie să vină de la specialist. Valorile curente sunt în tabelul de la începutul articolului.

De ce am primit mai puțin decât mă așteptam?

Cel mai des din trei motive: procentul aplicat depinde de durata episodului, nu e fix; o zi poate fi scăzută din calcul, conform regulii în vigoare; iar din suma brută se rețin CASS și impozit. Verifică pe fluturaș ce procent și câte zile s-au luat în calcul.

Baza de calcul e salariul meu actual?

Nu. E media veniturilor brute din ultimele 6 luni, raportată la zilele lucrătoare din acea perioadă. Dacă ai avut luni cu venituri mai mici, media scade. Baza e și plafonată legal, deci veniturile mari nu se reflectă integral.

Am mai multe certificate pentru aceeași boală. Cum se calculează?

Se ia în calcul durata totală a episodului, nu fiecare certificat separat. Dacă totalul trece într-un alt interval, procentul se recalculează retroactiv pentru toată perioada — ai dreptul la diferență.

Ziua neplătită îmi afectează vechimea?

Nu. Rămâne stagiu de cotizare, se pontează ca zi de concediu medical și nu poate fi asimilată absenței nemotivate sau concediului fără plată. Doar indemnizația e diminuată.

Sunt pacient cronic. Sunt scutit de ziua neplătită?

Nu automat. Legea enumeră situații concrete — maternitate, îngrijire oncologică, risc maternal, includere într-un program național de sănătate, spitalizare — nu categoria generică de „boală cronică”. Verifică împreună cu medicul ce cod de indemnizație trece pe certificat.

Ce se întâmplă dacă boala durează foarte mult?

Există o limită generală pentru incapacitate temporară de muncă, cu prelungiri posibile prin decizia medicului expert al asigurărilor sociale. Dacă recuperarea nu e posibilă în intervalul maxim, urmează evaluarea pentru pensionare de invaliditate.

Pot lua concediu medical dacă sunt PFA?

Da, dacă ai încheiat contract de asigurare pentru concedii și indemnizații și îndeplinești stagiul. Procedura diferă: documentele se depun la casa de asigurări, nu la un angajator.

Lucrez la doi angajatori. Ce fac?

Certificatul trebuie prezentat la fiecare. Neprezentarea la unul dintre ei atrage riscul de amendă și de neplată sau nerecuperare a indemnizației.

Cum știu dacă informațiile din acest articol mai sunt actuale?

Verifică data de la începutul articolului. Mecanismele descrise rămân valabile, dar cifrele din primul tabel se pot modifica. Confirmă-le pe cnas.ro, în forma actualizată a OUG nr. 158/2005, sau la departamentul de salarizare al angajatorului.

Concluzie

Concediul medical rămâne un drept, dar unul cu reguli care se schimbă des. De aceea merită reținut mai degrabă mecanismul decât cifrele.

Mecanismul: dreptul se câștigă prin stagiu; zilele se acordă în trepte, după cine evaluează; suma pornește de la media ultimelor 6 luni, nu de la salariul curent; iar costul se împarte între angajator și fondul de asigurări.

Cifrele: procentele, ziua neplătită și pragurile de partajare se modifică prin ordonanțe și legi, uneori de mai multe ori pe an. Le găsești în primul tabel, cu data verificării.

Iar partea practică, cea mai stabilă și cea mai des ignorată: anunțul în 24 de ore, depunerea până pe 5 ale lunii următoare, verificarea certificatului în cabinet. Aici se pierd cei mai mulți bani — și tot aici se recuperează cel mai ușor.

Precizare

Acest articol are scop informativ și explică mecanismul general al concediilor medicale. Nu constituie consultanță juridică sau fiscală și nu înlocuiește verificarea situației concrete. Legislația în domeniu se modifică frecvent, iar aplicarea depinde de tipul concediului, de codul de indemnizație înscris pe certificat și de situația ta de salarizare. Valorile numerice reflectă situația de la data verificării indicate la începutul articolului. Pentru cazuri particulare, adresează-te angajatorului, casei de asigurări de sănătate sau unui specialist.

Cadrul legal

OUG nr. 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate — actul de bază, de consultat în formă actualizată.

Ordinul nr. 15/2018/1.311/2017 — normele de aplicare a OUG nr. 158/2005, cu modificările ulterioare.

Legea nr. 141/2025 — procentele diferențiate pe durata episodului de boală. Sinteză a modificărilor pentru angajați.

OUG nr. 89/2025 — recalcularea și declararea diferențelor la prelungirea concediului medical.

OUG nr. 91/2025 — diminuarea cu o zi a indemnizației și partajarea costurilor.

Legea nr. 64/2026 — regula „o singură zi pe episod” și excepțiile de la diminuare.

Ordinul nr. 506/1.030/2026 — actualizarea normelor de aplicare, Monitorul Oficial nr. 507 din 19 iunie 2026. Analiză detaliată a excepțiilor.

Casa Națională de Asigurări de Sănătate — cnas.ro, secțiunea dedicată concediilor și indemnizațiilor.

Ghiduri practice de calcul, cu exemple: Edenred și Monitor Fiscal.

Termene de depunere și retroactivitate: analiză juridică pe juridice.ro.

Cardul european de sănătate: ce acoperă și ce nu, în vacanță

1

Cardul european de sănătate e gratuit, se obține în câteva zile și te poate scuti de facturi de mii de euro. Dar în jurul lui circulă și cea mai costisitoare neînțelegere din turismul european: ideea că înseamnă „tratament gratuit oriunde în Europa”.

Nu asta înseamnă. Cardul îți dă dreptul la îngrijiri medicale în aceleași condiții și la aceleași costuri ca localnicii. Iar dacă în țara respectivă localnicii plătesc o parte, o vei plăti și tu. Acest ghid explică exact ce acoperă, ce nu acoperă, cum îl obții și — mai ales — ce faci când ceva merge prost.

Cel mai important lucru, spus din prima: cardul european nu e asigurare de călătorie. Nu acoperă repatrierea medicală (care poate costa peste 17.000 de euro din sudul Europei), nu acoperă salvarea montană și nu acoperă tratamentul în clinici private. Pentru acestea ai nevoie de o poliță separată. Cele două nu se exclud — se completează.

Pe scurt

  • E gratuit și se eliberează de casa de asigurări în maximum 7 zile lucrătoare.
  • Valabil 2 ani de la emitere, în UE, Spațiul Economic European, Elveția și Regatul Unit.
  • Acoperă doar sistemul public — în clinicile private plătești integral.
  • „Aceleași condiții ca localnicii” include și co-plățile. Nu înseamnă gratuit.
  • Dacă l-ai uitat acasă, nu e sfârșitul lumii — casa de asigurări îți poate trimite un certificat provizoriu în 24 de ore.

Ce este, de fapt, cardul european

Denumirea oficială e Card European de Asigurări Sociale de Sănătate (CEASS). Nu e o poliță de asigurare și nu e un card de plată. E un document care dovedește că ești asigurat în sistemul public din România — iar această calitate e recunoscută automat în toate statele participante.

Mecanismul e simplu: în baza cardului, ești tratat ca și cum ai fi asigurat în țara respectivă. Nu mai bine, nu mai rău. Iar de aici decurge tot ce urmează în acest articol — inclusiv capcanele.

Așa cum precizează Comisia Europeană, cardul acoperă îngrijirile care devin necesare în timpul unei șederi temporare. Formularea e importantă: nu există o listă fixă de servicii acoperite. Criteriul e dacă tratamentul poate sau nu să aștepte până te întorci acasă, ținând cont de durata șederii tale. O infecție, o fractură, o criză de rinichi, o problemă apărută brusc — toate intră. O intervenție pe care o amâni de doi ani, nu.

Ce acoperă și ce nu acoperă

Tabelul 1. Acoperit vs. neacoperit

SituațiaAcoperit de card?Detalii
Urgențe medicale (accident, infecție, criză)DAÎn sistemul public, ca localnicii
Boli cronice preexistenteDAInclusiv medicație și controale necesare
Sarcină și naștere neprevăzutăDANu și deplasarea special pentru naștere
Rețete și medicamenteDA, parțialCu compensarea din țara respectivă
Dializă, oxigenoterapie, chimioterapieDA, cu programareSe aranjează ÎNAINTE de plecare
Clinici și spitale privateNUPlătești integral, chiar în urgență
Repatriere medicalăNUPoate depăși 17.000 € din sudul Europei
Salvare montană, salvare pe pârtieNUCosturi mari în Elveția, Italia, Austria
Tratament planificat în altă țarăNUNecesită formularul S2, aprobat în prealabil
Co-plăți (contribuția pacientului)NULe plătești ca orice localnic
Bagaje pierdute, anulare călătorieNUDoar asigurarea de călătorie

Nu există o listă oficială exhaustivă a serviciilor acoperite. Criteriul este necesitatea medicală raportată la durata șederii.

Capcana principală: „aceleași condiții ca localnicii”

Aici pierd oamenii cei mai mulți bani și aici apare cea mai mare surpriză neplăcută.

În România, la un consult în sistemul public cu bilet de trimitere, nu plătești nimic. În multe alte țări europene, și localnicii plătesc — o co-plată fixă pentru consultație, o contribuție pe zi de spitalizare, un procent din costul medicamentelor. Aceste sume nu sunt rambursabile: sunt exact ce ar plăti și un cetățean al țării respective.

Există și un al doilea aspect, la fel de important. În unele state, sistemul funcționează prin plată în avans și rambursare ulterioară: achiți consultația pe loc, primești chitanța și ceri banii înapoi. Cu cardul, rambursarea se face după regulile locale; fără el, situația se complică mult.

Concluzia practică: ia bani sau card bancar cu tine, chiar dacă ai cardul european. Nu pentru că nu funcționează, ci pentru că în multe locuri plata inițială face parte din procedura normală.

Unde e valabil

Cardul emis de România funcționează în:

  • toate statele Uniunii Europene — inclusiv destinațiile clasice de vacanță: Grecia, Italia, Spania, Bulgaria, Croația, Franța, Austria, Ungaria;
  • Spațiul Economic European — Norvegia, Islanda, Liechtenstein;
  • Elveția;
  • Regatul Unit al Marii Britanii și Irlandei de Nord.

Portalul oficial al Uniunii Europene, Europa Ta, menține lista actualizată a statelor participante și condițiile aplicabile fiecăruia.

Unde NU e valabil: Turcia, Egipt, Tunisia, Emiratele Arabe Unite, Serbia, Muntenegru, Albania, Bosnia — și, evident, orice destinație din afara Europei. Pentru aceste țări, singura protecție e o asigurare privată de călătorie. E o precizare importantă, pentru că Turcia și Egiptul sunt printre cele mai populare destinații ale românilor, iar acolo cardul nu are nicio valoare.

Un detaliu adesea ignorat: cardul nu e valabil pe croaziere, chiar dacă vaporul navighează între porturi europene. Asistența medicală la bord se plătește integral.

Copiii și membrii familiei

O întrebare frecventă: e nevoie de card separat pentru fiecare membru al familiei? Da. Cardul e nominal — fiecare persoană, inclusiv nou-născuții, are nevoie de propriul card. Nu există card de familie.

Pentru copiii sub 14 ani, cererea se depune de către părinte sau reprezentantul legal, iar documentul necesar e certificatul de naștere. Copiii sunt asigurați în sistemul public prin lege, deci condiția de asigurat e îndeplinită automat.

Un detaliu care surprinde multe familii la ghișeu: dacă pleci cu trei copii, ai nevoie de trei cereri și trei carduri. Depune-le pe toate odată, cu cel puțin două săptămâni înainte, ca să nu descoperi în ziua plecării că unul lipsește.

Cum îl obții

Procedura e simplă și gratuită — costul e suportat din Fondul național unic de asigurări sociale de sănătate.

  1. Cine îl poate cere: orice persoană asigurată în sistemul public din România. Condiția e să ai calitatea de asigurat valabilă atât la momentul cererii, cât și la momentul în care folosești serviciile medicale în străinătate.
  2. Unde depui cererea: la casa de asigurări de sănătate de care aparții — pentru majoritatea, casa județeană de domiciliu. Multe case acceptă acum și depunerea online sau prin e-mail; verifică pe site-ul casei tale.
  3. Ce documente îți trebuie: cererea tip (disponibilă pe site-ul casei de asigurări) și copia actului de identitate. Pentru minorii sub 14 ani, certificatul de naștere.
  4. Cât durează: termenul legal e de 7 zile lucrătoare de la înregistrarea cererii.
  5. Cât e valabil: de regulă 2 ani de la data emiterii — sau mai puțin, dacă îți încetează calitatea de asigurat.

Recomandarea practică: cere-l cu cel puțin două săptămâni înainte de plecare și verifică-i data de expirare înainte de fiecare călătorie. E o greșeală frecventă să pleci cu un card expirat, convins că îl ai.

Detaliile oficiale și formularele se găsesc pe site-ul Casei Naționale de Asigurări de Sănătate.

Ce faci dacă nu-l ai la tine

E situația care sperie cel mai mult — și, din fericire, are o soluție rapidă pe care puțini o cunosc.

Certificatul provizoriu de înlocuire (CIP) are exact aceeași valoare juridică ca și cardul. Se eliberează dacă: ai uitat sau nu ai solicitat cardul înainte de plecare, l-ai pierdut, ți-a fost furat sau distrus, ori dacă furnizorul de servicii medicale nu îl recunoaște.

Procedura, dacă ești deja în străinătate: contactezi casa de asigurări care ți-a emis cardul — prin e-mail, fax sau poștă — și ceri certificatul. Casa are obligația să ți-l trimită în 24 de ore, la adresa indicată. Practic, dacă ajungi la spital fără card, o solicitare trimisă prin e-mail dimineața poate fi rezolvată în aceeași zi.

Procedura completă e descrisă pe paginile caselor de asigurări. Merită să ai la tine, în telefon, datele de contact ale casei tale de asigurări. E genul de informație care nu ocupă loc și care poate economisi câteva mii de euro într-o zi proastă.

Ce faci dacă ți se refuză cardul sau ai plătit deja

Se întâmplă: unele unități medicale nu recunosc cardul, altele preferă să încaseze pe loc. Ai două căi.

Varianta întâi: ceri pe loc certificatul provizoriu, ca mai sus, și încerci din nou.

Varianta a doua: plătești, păstrezi toate documentele — factura, chitanța, documentele medicale, rețetele — și ceri rambursarea de la casa de asigurări după întoarcere. Casa poate demara o procedură interinstituțională prin care recuperează, pentru tine, suma care ar fi trebuit acoperită.

Atenție însă la o diferență esențială, explicată și de portalul oficial Europa Ta: dacă ai folosit cardul, rambursarea urmează regulile țării în care ai fost tratat. Dacă nu ai avut cardul, ți se rambursează doar cât ar fi costat tratamentul în România — sumă care poate fi dramatic mai mică decât ce ai plătit efectiv. Un consult de 200 de euro în Austria se poate rambursa cu echivalentul a 40 de euro.

Mai mult: în unele țări, fără card poți fi tratat ca pacient privat, la tarife private, chiar și într-un spital de stat. Cardul nu e doar o formalitate — schimbă categoria în care ești încadrat.

Ce se întâmplă concret la spital

Ca să nu rămână totul teoretic, iată cum decurge, în practică, o vizită la urgențe într-o altă țară europeană.

Prezinți cardul european împreună cu actul de identitate. Personalul verifică datele și te înregistrează ca pacient asigurat într-un alt stat membru. Din acel moment, ești tratat administrativ ca un asigurat local: aceleași proceduri, aceleași liste de așteptare, aceleași contribuții.

Ce se poate întâmpla, în funcție de țară: fie unitatea decontează direct cu sistemul local și tu plătești doar co-plata, fie achiți integral și ceri rambursarea. A doua variantă e mai frecventă decât cred oamenii, mai ales în Franța, Belgia sau în anumite regiuni din Spania și Grecia.

Ce să ceri întotdeauna: factura detaliată, chitanța de plată, documentul medical cu diagnosticul și tratamentul, plus rețetele. Fără aceste acte, rambursarea devine dificilă sau imposibilă. Fotografiază-le pe loc, ca să ai o copie chiar dacă pierzi originalele.

Cardul european vs. asigurarea de călătorie

Nu sunt alternative, ci componente diferite ale aceleiași protecții. Iată exact ce face fiecare.

Tabelul 2. Ce acoperă fiecare

SituațiaCard europeanAsigurare de călătorie
Consult în spital publicDA, ca localniciiDe obicei da
Tratament în clinică privatăNUDA (în funcție de poliță)
Repatriere medicalăNUDA — motivul principal de a o avea
Salvare montană / pe pârtieNUDA, dacă polița include sporturi
Co-plăți și contribuțiiNU (le plătești)Uneori da
Bagaje pierdute, anulareNUDA
Valabil în afara UE/SEENUDA
CostGratuitContra cost

Recomandarea Comisiei Europene e să le ai pe ambele: cardul îți deschide sistemul public la tarife locale, asigurarea acoperă restul.

Ordinul de mărime al riscului merită menționat concret. O repatriere medicală din Grecia sau Spania poate costa în jur de 17.000 de euro; o salvare cu elicopterul în Alpii elvețieni sau italieni, câteva mii. Sunt sume pe care cardul nu le atinge deloc — și exact motivul pentru care o poliță de câteva zeci de lei rămâne o idee bună chiar și în vacanțele scurte.

Situații speciale, de rezolvat înainte de plecare

Boli cronice care necesită tratament programat

Dacă faci dializă, oxigenoterapie sau chimioterapie, cardul te acoperă — dar nu poți pur și simplu să te prezinți la o unitate medicală din altă țară. Aceste tratamente cer echipamente și personal alocate, iar recomandarea oficială e să contactezi furnizorul din țara de destinație înainte de plecare, pentru programare. Multe centre au proceduri dedicate pentru pacienții-turiști.

Medicația de zi cu zi

Ia cu tine cantitatea necesară pentru toată durata călătoriei, plus câteva zile în plus. Păstrează medicamentele în ambalajul original și ia și o copie a rețetei sau o scrisoare medicală — utile atât la controlul de frontieră, cât și dacă ai nevoie de o rețetă nouă. Pentru afecțiuni cronice precum tiroidita Hashimoto, unde întreruperea tratamentului contează, e o precauție elementară.

Sarcina

Cardul acoperă controalele legate de sarcină și nașterea neprevăzută. Nu acoperă deplasarea făcută special pentru a naște în altă țară. Dacă ești însărcinată și călătorești, verifică și restricțiile companiei aeriene privind săptămâna de sarcină.

Sporturi de iarnă și activități montane

E zona cu cel mai mare decalaj între ce cred oamenii și realitate. Cardul acoperă tratamentul fracturii, dar nu și coborârea ta de pe munte. În Franța, salvarea cu elicopterul e gratuită; în Elveția și Italia, nu — și costurile pot fi de mii de euro. Dacă mergi la schi, o poliță care include explicit sporturile de iarnă nu e opțională.

Greșeli frecvente

Tabelul 3. Ce greșesc oamenii și ce e corect

Ce se credeRealitateaCe faci
„Cardul înseamnă tratament gratuit”Înseamnă aceleași condiții ca localnicii, inclusiv co-plățiIa și bani/card bancar
„E valabil oriunde în lume”Doar UE, SEE, Elveția, Regatul UnitPentru Turcia/Egipt — asigurare privată
„Merge și la clinici private”Doar sistemul public sau contractatÎntreabă dacă unitatea e în sistemul public
„Îl fac când am nevoie”Termen legal: 7 zile lucrătoareCere-l cu 2 săptămâni înainte
„L-am făcut acum 5 ani, e bun”Valabilitate 2 aniVerifică data expirării înainte de fiecare drum
„Înlocuiește asigurarea de călătorie”Nu acoperă repatriere, salvare, privateIa-le pe amândouă
„Dacă l-am uitat, am pierdut dreptul”Există certificatul provizoriu, în 24 de oreContactează casa de asigurări prin e-mail

Cea mai costisitoare dintre aceste greșeli e ultima confuzie: cardul și asigurarea de călătorie acoperă lucruri complet diferite.

Ce nu ține de card, dar contează în vacanță

Câteva precauții simple reduc semnificativ șansa de a avea nevoie de card:

  • Verifică din timp ce vaccinuri sunt recomandate pentru destinație — pentru Europa, de regulă schema obișnuită e suficientă, dar merită confirmat pentru zone rurale sau destinații exotice.
  • Ai grijă la apă și mâncare în destinațiile cu risc — diareea călătorului e cea mai frecventă problemă de sănătate în vacanță și, deși rareori gravă, poate strica o săptămână.
  • Protecție solară serioasă — arsurile solare severe sunt un motiv real de prezentare la urgențe în stațiunile mediteraneene, mai ales la copii.
  • Hidratare în valurile de căldură — deshidratarea și insolația sunt printre cele mai frecvente urgențe estivale, în special la vârstnici.
  • Atenție la schimbarea de altitudine dacă mergi la munte peste 2.500 de metri, mai ales dacă ai probleme cardiace sau respiratorii.
  • Cardul european, verificat ca valabilitate.
  • Polița de asigurare de călătorie și numărul de urgență al asigurătorului.
  • Datele de contact ale casei tale de asigurări — salvate în telefon, pentru certificatul provizoriu.
  • Copia rețetelor și lista medicamentelor cu denumirea substanței active, nu doar numele comercial (care diferă de la o țară la alta).
  • O scrisoare medicală dacă ai o afecțiune cronică sau un implant. Dacă ai făcut recent analize sau investigații relevante, o copie a rezultatelor poate scurta mult evaluarea într-un serviciu de urgență din altă țară — vezi și ghidurile despre teste și proceduri medicale.
  • Numărul unic european de urgență: 112 — funcționează în toate statele UE.

Un ultim sfat practic: fotografiază toate aceste documente și salvează-le în telefon și în cloud. Dacă pierzi portofelul, copiile digitale îți rezolvă jumătate din probleme.

Întrebări frecvente

1. Cardul european e gratuit?

Da, complet. Se eliberează gratuit de casa de asigurări de sănătate, iar costul e suportat din fondul național de asigurări. Orice site care îți cere bani pentru „emiterea” lui e o înșelătorie — cererea se depune direct la casa ta de asigurări.

2. Cât durează până îl primesc?

Termenul legal e de 7 zile lucrătoare de la înregistrarea cererii. În practică poate dura mai puțin, dar cere-l cu cel puțin două săptămâni înainte de plecare, ca să ai marjă.

3. Am plecat fără card. Ce fac?

Contactează casa de asigurări care ar fi trebuit să-l emită — prin e-mail, fax sau poștă — și cere certificatul provizoriu de înlocuire. Casa are obligația să ți-l trimită în 24 de ore, iar acesta îți dă exact aceleași drepturi ca și cardul.

4. Cardul acoperă tratamentul într-o clinică privată?

Nu. Acoperă doar furnizorii din sistemul public sau contractați cu acesta. În unele țări, anumite clinici private sunt integrate în sistemul public — dar dacă unitatea e complet privată, plătești integral, iar rambursarea ulterioară nu e garantată.

5. E valabil în Turcia sau Egipt?

Nu. Cardul funcționează doar în statele Uniunii Europene, în Spațiul Economic European (Norvegia, Islanda, Liechtenstein), în Elveția și în Regatul Unit. Pentru Turcia, Egipt sau alte destinații din afara acestor zone, ai nevoie exclusiv de asigurare privată.

6. Acoperă bolile cronice pe care le am deja?

Da. Îngrijirile necesare pentru o afecțiune preexistentă sunt acoperite. Excepția practică o constituie tratamentele care cer echipamente dedicate — dializă, oxigenoterapie, chimioterapie — care trebuie programate la furnizorul din țara de destinație înainte de plecare.

7. Dacă nasc în vacanță, e acoperit?

Da, nașterea neprevăzută și îngrijirile legate de sarcină sunt acoperite. Nu e acoperită deplasarea făcută special pentru a naște în altă țară — aceea intră în categoria tratamentului planificat.

8. Mai am nevoie de asigurare de călătorie dacă am cardul?

Da, dacă vrei protecție reală. Cardul nu acoperă repatrierea medicală (peste 17.000 de euro din sudul Europei), salvarea montană, clinicile private, bagajele sau anularea călătoriei. Cele două se completează.

9. Cât e valabil cardul?

De regulă 2 ani de la emitere, sau mai puțin dacă îți încetează calitatea de asigurat. Verifică data de expirare înainte de fiecare călătorie — e o greșeală frecventă să pleci cu un card expirat.

10. Am plătit consultația. Îmi recuperez banii?

Parțial, în funcție de situație. Cu cardul prezentat, rambursarea urmează regulile țării gazdă. Fără card, ți se rambursează doar echivalentul costului din România — care poate fi mult mai mic. Păstrează toate documentele: facturi, chitanțe, documente medicale, rețete.

Concluzie

Cardul european de sănătate e unul dintre cele mai utile documente gratuite pe care le poți avea — cu condiția să înțelegi ce face și ce nu face.

Ce face: îți deschide accesul la sistemul public de sănătate din aproape toată Europa, în aceleași condiții ca localnicii, inclusiv pentru bolile cronice pe care le ai deja. E gratuit, se obține în 7 zile și e valabil 2 ani.

Ce nu face: nu îți aduce tratament gratuit peste tot, nu te acoperă în clinici private, nu plătește repatrierea și nu te coboară de pe munte. Pentru acestea există asigurarea de călătorie, iar cele două nu se substituie.

Iar dacă reții un singur lucru practic, fie acesta: salvează în telefon datele de contact ale casei tale de asigurări. Un e-mail trimis de acolo poate produce, în 24 de ore, documentul care face diferența între o factură de mii de euro și un consult ca acasă.

Surse

Casa Națională de Asigurări de Sănătate. Card european de asigurări sociale de sănătate — condiții de eliberare și utilizare. cnas.ro.

Comisia Europeană. European Health Insurance Card: keeping you safe while travelling abroad. 2025.

Your Europe / Europa Ta. Asistență medicală în timpul unei șederi temporare în altă țară din UE.

Your Europe / Europa Ta. Plăți și rambursări pentru tratamente medicale în străinătate.

CNAS. Modalitățile de eliberare și utilizare a cardului european; Ordinul nr. 559/2006 privind certificatul provizoriu de înlocuire.

Conținut cu scop informativ. Nu constituie consiliere juridică sau medicală. Regulile privind cardul european de asigurări sociale de sănătate și procedurile de eliberare se pot modifica; informațiile reflectă situația de la data actualizării. Pentru situația exactă aplicabilă în cazul dumneavoastră, consultați casa de asigurări de sănătate de care aparțineți sau sursele oficiale CNAS. Verificați întotdeauna valabilitatea cardului înainte de călătorie.

Analize gratuite prin CNAS: ghidul complet cu bilet de trimitere

2

Mulți români plătesc din buzunar analize pe care le-ar putea face gratuit. Motivul e rareori lipsa dreptului — de cele mai multe ori e necunoașterea sistemului: ce ți se cuvine, cu ce bilet, în ce condiții și ce capcane practice te pot costa bani degeaba.

Acest ghid explică logica sistemului, nu doar o listă de analize. Pentru că regulile se schimbă des, ne concentrăm pe principiile care rezistă — cum funcționează biletul de trimitere, ce tipuri există, ce te acoperă și cum verifici tu însuți situația actuală — și trimitem, pentru listele exacte, la sursele oficiale care se actualizează singure.

E o alegere deliberată: un articol care înșiră azi 40 de analize cu procente exacte e greșit peste șase luni, când se modifică normele. În schimb, mecanismul — cine emite biletul, ce înseamnă marcajele, cum ocolești plafonul — rămâne valabil mult mai mult. Odată ce înțelegi logica, poți verifica singur orice detaliu punctual la sursă.

Cum funcționează, în două fraze: dacă ești asigurat, ai dreptul la un set larg de analize decontate de Casa de Asigurări de Sănătate, cu un bilet de trimitere de la medicul de familie sau de la un specialist. „Decontat” înseamnă că plătește Casa, nu tu — analiza e gratuită pentru tine.

Articol informativ. Regulile CNAS se pot modifica; verificați întotdeauna condițiile actuale. Ultima actualizare: iulie 2026.

Pe scurt

  • Ai nevoie de un bilet de trimitere de la medicul de familie sau specialist. Fără el, plătești integral.
  • Trebuie să fii asigurat — deși există și excepții de prevenție pentru neasigurați.
  • Biletul are termen de valabilitate — 30 de zile pentru analize obișnuite, mai mult pentru prevenție și boli cronice. Expirat, nu mai e valabil.
  • Laboratoarele au plafon lunar. La final de lună, unele nu mai preiau bilete decontate — de aceea merită să mergi devreme.
  • Nu toate analizele sunt gratuite. Multe vitamine și markeri speciali se plătesc; le poți combina cu cele decontate.

Pasul zero: ești asigurat?

Totul pornește de aici. Ești asigurat dacă te afli într-una dintre situațiile obișnuite: salariat (contribuția se reține automat), pensionar, coasigurat (soț/soție fără venit al unei persoane asigurate), copil, student până la o anumită vârstă, gravidă, șomer indemnizat, sau dacă plătești contribuția ca persoană fără venituri.

Poți verifica rapid dacă ești asigurat pe platforma online a Casei de Asigurări, cu CNP-ul, sau întrebând la medicul de familie. E important să verifici înainte de a merge la laborator: dacă apari neasigurat în sistem, biletul nu se validează și plătești pe loc.

Chiar și neasigurat, ai anumite drepturi — mai ales de prevenție și pentru suspiciunea de boli oncologice. Revenim la asta mai jos.

Cheia întregului sistem: biletul de trimitere

Înainte de asta, o clarificare care lămurește multă confuzie: vei auzi atât „CNAS”, cât și „CAS”. CNAS e Casa Națională — instituția centrală care stabilește regulile. CAS e Casa județeană (CAS Bihor, CAS Cluj etc.) — cea cu care laboratoarele au efectiv contract și care decontează local. Pentru tine, ca pacient, contează mai ales CAS-ul județean: acolo se stabilesc contractele cu laboratoarele din zona ta și tot acolo verifici ce furnizori lucrează decontat.

Biletul de trimitere e documentul care transformă o analiză cu plată într-una gratuită. E emis de medicul de familie sau de un medic specialist aflat în contract cu Casa. Fără el, orice analiză o plătești integral — chiar dacă ești asigurat și chiar dacă analiza e, în principiu, decontabilă.

Ce trebuie să știi despre el:

  • Nu se dă „la cerere” pentru orice. Medicul evaluează dacă analiza e justificată clinic. Nu poți cere „toate analizele” doar pentru că vrei un control complet — deși prevenția, cum vom vedea, îți dă acest drept în anumite condiții.
  • Are un tip și un cod. Pe bilet apar indicații care spun de ce tip de trimitere e vorba — obișnuită, de prevenție, de monitorizare a unei boli cronice. Tipul contează, pentru că determină și valabilitatea, și dacă analiza intră sau nu în plafonul laboratorului.
  • Are termen de valabilitate. Expirat, nu mai e valabil, iar analiza devine cu plată. E cea mai frecventă capcană — o detaliem mai jos.
  • Cine îl poate emite. Medicul de familie e sursa obișnuită, dar și un medic specialist aflat în contract cu Casa poate emite bilet — util când ești deja în evidența unui specialist. Un medic din sistemul pur privat, fără contract CNAS, nu poate emite bilet decontat.

Un detaliu care economisește un drum: pe același bilet, medicul poate trece mai multe analize deodată. Nu ai nevoie de câte un bilet separat pentru fiecare test — spune-i medicului tot ce vrei să verifici, ca să le grupeze pe o singură trimitere.

Valabilitatea biletului: capcana care costă cel mai des bani

Aici pierd oamenii cei mai mulți bani, din pură neînțelegere. Valabilitatea nu e aceeași pentru toate tipurile de bilet.

Tabelul 1. Valabilitatea biletului de trimitere, pe tipuri

Tipul de biletValabilitatePentru ce
Analize obișnuite (afecțiune acută/subacută)30 de zileInvestigații uzuale de laborator
Prevenție (marcaj PREV)până la 90 de zileConsultația preventivă anuală
Boli cronice / management de caz (marcaj Monitor)până la 90 de zileMonitorizarea unei boli cronice confirmate
Investigații complexe (RMN, CT etc.)de regulă 90 de zileEmis frecvent de specialist

Termenele reflectă regulile de la data articolului. Verifică întotdeauna valabilitatea scrisă pe propriul bilet și confirmă cu laboratorul.

Un caz real, ca avertisment: un pacient a primit un bilet standard, valabil 30 de zile. A sunat la un laborator care nu mai avea fonduri în luna respectivă și a fost programat peste 40 de zile. La programare, softul CNAS a respins biletul expirat — iar pentru că medicul de familie era în concediu și nu putea emite altul imediat, pacientul a plătit 900 de lei pe loc. Concluzia: nu lăsa programarea pe ultima parte a valabilității, și verifică din prima ce termen are biletul tău.

Plafonul laboratoarelor: de ce contează când mergi

Fiecare laborator aflat în contract cu Casa are un plafon lunar — o sumă maximă pe care o poate deconta într-o lună. Când se epuizează, laboratorul nu mai poate prelua bilete decontate până în luna următoare, chiar dacă biletul tău e perfect valabil.

Consecința practică: la sfârșitul lunii, multe laboratoare îți spun „nu mai avem fonduri, reveniți luna viitoare” sau te programează târziu — risc care se combină periculos cu valabilitatea biletului. De aceea, regula de aur e mergi la începutul lunii, când plafonul e proaspăt.

Există și o veste bună: anumite categorii de analize nu intră în plafonul obișnuit și se decontează chiar dacă fondurile lunare s-au epuizat. Le vedem în secțiunea următoare.

Analizele care NU depind de plafon (marcajele speciale)

Acesta e detaliul cel mai valoros din tot articolul — și cel mai puțin cunoscut. Anumite analize, marcate cu coduri speciale pe bilet, se decontează peste valoarea de contract, adică nu sunt blocate de epuizarea plafonului lunar. Dacă intri într-una dintre aceste categorii, „nu mai avem fonduri” nu ar trebui să ți se aplice.

Tabelul 2. Marcajele care ocolesc plafonul

MarcajCui se adreseazăCe înseamnă pentru tine
PREV 1–7Prevenție (asigurați și neasigurați)Analizele preventive se fac chiar dacă plafonul e epuizat
SOSuspiciune de boală oncologicăInvestigații pentru confirmarea/infirmarea cancerului
AOPersoane cu afecțiune oncologicăMonitorizarea bolii oncologice
GMonitorizarea sarciniiAnalizele din timpul sarcinii
HSTestare hepatite și HIVAnalize specifice pentru aceste infecții
Monitor 2–8Monitorizarea unor boli croniceAtenție: din 2026 regulile s-au schimbat (vezi mai jos)

Marcajele și regulile se stabilesc prin normele contractului-cadru și se pot modifica. Verifică situația actuală pe cnas.ro.

Detaliile complete despre aceste marcaje sunt explicate în ghidul asiguratului.

O schimbare importantă din 2026, pe care multe articole n-au actualizat-o: biletele Monitor 3–8 (diabet, boli cardiovasculare, boli rare, neurologice, cerebrovasculare, boală cronică renală) și-au pierdut prioritatea din decembrie 2025, potrivit presei de specialitate. Anterior, aceste analize se făceau în maximum 5 zile, indiferent de plafon. Acum se decontează doar în limita fondurilor, ceea ce poate însemna liste de așteptare. E exact genul de detaliu unde a te informa la sursă contează — de aceea, pentru situația exactă din luna în care citești, verifică direct la Casă sau la medicul de familie.

Prevenția: dreptul pe care puțini îl folosesc

Greșeli frecvente care te costă bani

Dincolo de valabilitate și plafon, câteva greșeli mărunte trimit oamenii la plată fără să fie nevoie:

  • Mergi la un laborator fără contract CNAS. Nu toate laboratoarele decontează — unele lucrează exclusiv privat. Verifică înainte că laboratorul ales are contract cu CAS pentru tipul tău de analize.
  • Uiți cartea de identitate. Fără actul de identitate în original, biletul nu se poate valida, indiferent cât e de corect.
  • Nu verifici statutul de asigurat. Dacă ai avut o întrerupere a contribuției (schimbare de job, perioadă fără venit), poți apărea neasigurat în sistem fără să știi. Verifică în avans.
  • Ceri analize care nu-s pe listă și te aștepți să fie gratuite. Vitaminele și markerii speciali de regulă nu sunt decontați; dacă le vrei, știi din start că le plătești.
  • Amâni recoltarea până aproape de expirarea biletului. Combinat cu plafonul epuizat la final de lună, e rețeta clasică pentru „veniți luna viitoare” — dar biletul a expirat între timp.

Aici e cea mai mare oportunitate ratată. Ca asigurat, ai dreptul la consultații preventive gratuite, în cadrul cărora medicul de familie îți poate recomanda analize decontate — chiar dacă te simți perfect sănătos și nu ai niciun simptom.

Cum funcționează: te programezi la medicul de familie și ceri explicit o „consultație de prevenție conform vârstei”. Medicul evaluează riscurile (stil de viață, risc cardiovascular etc.) și, pe baza lor, îți eliberează trimiterea pentru analizele potrivite profilului tău.

Câteva lucruri importante despre prevenție:

  • Se face anual. Ai dreptul la aceste analize în fiecare an, chiar sănătos fiind.
  • Analizele preventive ocolesc plafonul. Marcate PREV, se decontează chiar dacă laboratorul și-a epuizat fondurile lunii — un drept pe care mulți nu-l cunosc.
  • Nu e „la cerere”. Medicul recomandă analizele apreciate necesare pentru profilul tău de risc, nu orice ceri tu, și nu le dublează dacă le-ai făcut deja în acel an.
  • S-a extins la mai multe vârste. Programele de prevenție acoperă acum și adulții de 40–60 de ani, iar pentru copii și adolescenți s-au adăugat analize noi. Un aspect important, semnalat de juriști: analizele preventive după 40 de ani se decontează chiar dacă laboratorul și-a epuizat plafonul lunar.

Ce analize sunt, în general, decontate

Ca să vezi cum se leagă totul, un exemplu de parcurs tipic: o persoană de 45 de ani, asigurată, care vrea un control de rutină. Se programează la medicul de familie și cere o consultație de prevenție conform vârstei. Medicul îi face riscograma, constată că e momentul evaluării anuale și îi eliberează un bilet marcat PREV, valabil până la 90 de zile, pentru analizele potrivite profilului (glicemie, profil lipidic, enzime hepatice etc.). Persoana alege un laborator în contract cu CAS, se programează, iar analizele preventive se decontează chiar dacă e final de lună — pentru că marcajul PREV ocolește plafonul. În aceeași vizită, își adaugă și o vitamină D, pe care o plătește separat. Rezultat: un control complet, cu costul redus la o singură analiză.

Lista exactă e stabilită prin normele contractului-cadru și se poate modifica, așa că pentru cea completă și actuală trimitem la sursa oficială. Orientativ însă, setul de bază decontat cu bilet cuprinde analizele uzuale pe care le cere cel mai des un control:

Tabelul 3. Categorii de analize frecvent decontate (orientativ)

CategorieExemple frecvent decontate cu bilet
HematologieHemoleucogramă completă, VSH
BiochimieGlicemie, profil lipidic (colesterol, trigliceride), TGO, TGP, creatinină, uree, acid uric
Metabolic / endocrinTSH (în anumite condiții), glicemie, hemoglobină glicozilată la diabetici
FierSideremie, feritină (în cadrul prevenției sau la indicație)
UrinăSumar de urină, urocultură
AlteAnumite teste imunologice, microbiologice, în funcție de indicație

Orientativ, nu exhaustiv. Ce anume îți decontează în cazul tău depinde de tipul biletului și de indicația medicală. Lista completă: pe cnas.ro și în normele contractului-cadru.

Un aspect practic despre frecvență: chiar și pentru analizele decontate, sistemul nu permite repetarea lor oricât de des. În general, un set de analize preventive se face o dată pe an, iar dublarea în același an nu se decontează. Pentru bolile cronice, medicul stabilește ritmul de monitorizare potrivit. Deci „gratuit” nu înseamnă „ori de câte ori vreau”, ci „conform unui interval medical justificat”.

Ce nu e, de regulă, decontat: multe vitamine (vitamina D, B12 în afara unor indicații specifice), o parte dintre markerii hormonali și tumorali de rutină, și analizele „speciale” cerute din proprie inițiativă. Acestea se plătesc — dar le poți face în aceeași vizită, plătind doar pentru ele. Dacă un rezultat decontat iese modificat (de pildă colesterolul), medicul poate cere apoi analize suplimentare țintite.

Cum combini gratuit + plătit în aceeași vizită

Un truc practic pe care puțini îl folosesc: nu trebuie să alegi între „tot gratuit” și „tot cu plată”. Poți face, la aceeași recoltare:

  • analizele decontate, cu biletul de trimitere — gratuit;
  • plus analizele necompensate de care ai nevoie (o vitamină, un marker) — plătite separat, doar acelea.

Așa nu te înțepi de două ori și plătești doar diferența. Spune-i personalului de la recoltare ce ai pe bilet și ce vrei în plus, ca să calculeze corect.

Neasigurat? Ce drepturi ai totuși

Un cuvânt despre programare, pentru că e partea care descurajează cel mai mult. Multe laboratoare permit programarea telefonică sau online pentru analizele decontate — nu trebuie neapărat să te prezinți fizic ca să prinzi un loc. Când suni, spune din prima că ai bilet de trimitere decontat, ca să-ți confirme că mai au fonduri în luna respectivă și să-ți dea o programare în interiorul valabilității biletului. Câteva minute de telefon îți economisesc un drum inutil și riscul de a rămâne cu biletul expirat.

Chiar fără asigurare, nu ești complet în afara sistemului. Ai dreptul, în principal, la:

  • Consultații preventive la medicul de familie, pentru depistarea bolilor cardiovasculare, a diabetului sau a cancerului. Dacă se identifică factori de risc, medicul poate elibera bilete pentru analize decontate.
  • Investigații pentru suspiciunea de cancer — dacă medicul suspectează o afecțiune oncologică, primești gratuit trimiteri pentru analize, imagistică și consultații.
  • Pachetul minimal: urgențe, monitorizarea sarcinii și a lăuziei, planificare familială, programe de screening pentru cancerul de sân, de col uterin și colorectal.

Primul pas, și pentru neasigurați, e înscrierea la un medic de familie — de acolo pornește accesul la aceste drepturi.

Pașii practici, de la cap la coadă

  1. Verifică dacă ești asigurat — online cu CNP-ul sau la medicul de familie.
  2. Programează-te la medicul de familie. Dacă vrei un control fără simptome, cere explicit „consultație de prevenție conform vârstei”.
  3. Obține biletul de trimitere și verifică pe loc tipul și valabilitatea lui (30 sau 90 de zile).
  4. Alege un laborator în contract cu CNAS — nu toate sunt; întreabă sau verifică pe site.
  5. Programează-te devreme în lună, înainte de epuizarea plafonului, și cât mai la începutul valabilității biletului.
  6. Du actele: cartea de identitate în original și biletul de trimitere. Fără ele, biletul nu se validează.
  7. Combină, dacă vrei: analizele gratuite de pe bilet + cele plătite de care ai nevoie, în aceeași vizită.

Unde verifici informația actuală (surse oficiale)

Un ultim sfat, valabil după ce primești rezultatele: o valoare „în afara intervalului” nu înseamnă automat o problemă, iar intervalele diferă între laboratoare. Uită-te la intervalul de referință de pe propriul buletin și discută cu medicul.

Pentru că regulile se modifică des, cel mai sigur e să verifici la sursă. Câteva puncte de plecare:

Întrebări frecvente


1. Ce analize pot face gratuit cu bilet de la medicul de familie?

Setul de bază uzual: hemoleucogramă, glicemie, profil lipidic, transaminaze, creatinină, uree, sumar de urină și altele, în funcție de indicație. Lista exactă e stabilită prin contractul-cadru. Multe vitamine și markeri speciali nu sunt, de regulă, decontate.

Cât e valabil biletul de trimitere pentru analize?

30 de zile pentru analizele obișnuite, până la 90 de zile pentru prevenție și pentru monitorizarea bolilor cronice. Verifică termenul scris pe propriul bilet — prezentarea după expirare înseamnă că plătești integral.


3. De ce mi se spune „nu mai avem fonduri” la laborator?

Pentru că laboratoarele au un plafon lunar de decontări. Când se epuizează, nu mai pot prelua bilete decontate până în luna următoare. Soluția: mergi la începutul lunii. Anumite analize (prevenție, oncologie, sarcină) ocolesc însă plafonul.

4. Trebuie să fiu bolnav ca să primesc trimitere?

Nu. Pentru prevenție, ai dreptul la analize anuale chiar sănătos fiind — cere medicului o „consultație de prevenție conform vârstei”. Pentru analize diagnostice, medicul evaluează dacă sunt justificate clinic.

5. Pot face gratuit analize dacă nu sunt asigurat?

Parțial. Neasigurații au dreptul la consultații preventive, la investigații pentru suspiciunea de cancer și la un pachet minimal (urgențe, sarcină, screening oncologic). Primul pas e înscrierea la un medic de familie.

6. Pot face și analize plătite în aceeași vizită?

Da. Poți combina analizele decontate de pe bilet cu cele necompensate de care ai nevoie, plătind doar pentru acestea din urmă. Se recoltează o singură dată.

7. Vitamina D și B12 sunt gratuite?

De regulă nu, în afara unor indicații medicale specifice. Sunt printre analizele frecvent plătite. Le poți face contra cost, eventual în aceeași vizită cu cele decontate.

8. Ce acte îmi trebuie la laborator?

Cartea de identitate în original și biletul de trimitere valabil. Merită să verifici în prealabil că ești activ ca asigurat în sistem, ca biletul să nu fie respins la validare.

Concluzie

Sistemul de analize gratuite prin CNAS e mai generos decât cred mulți — problema e că e greu de navigat, iar necunoașterea lui costă bani. Trei lucruri de reținut: cere întotdeauna bilet de trimitere, pentru că el transformă analiza cu plată în una gratuită; folosește-ți dreptul la prevenție, care îți dă analize anuale chiar sănătos fiind și ocolește plafonul; și atenție la valabilitate și la începutul lunii, cele două capcane practice care golesc cel mai des buzunarul.

Iar când ai un dubiu despre ce ți se cuvine în luna în care citești — pentru că regulile chiar se schimbă — întreabă la sursă: medicul de familie sau Casa de Asigurări. E gratuit și te scutește de surprize la ghișeu.

Surse

Casa Națională de Asigurări de Sănătate (CNAS). Informare — Analizele și investigațiile medicale decontate peste valoarea de contract. cnas.ro, 2025.

Contractul-cadru privind condițiile acordării asistenței medicale în sistemul de asigurări sociale de sănătate, aprobat prin HG nr. 521/2023, cu modificările ulterioare (HG 5/2026).

Normele metodologice de aplicare a Contractului-cadru, Ordinul comun MS/CNAS, cu actualizările în vigoare.

CNAS. Ghidul asiguratului — bilet de trimitere, valabilitate și tipuri de investigații decontate.

Modificări 2026 privind biletele de tip Monitor și programele de prevenție (HG 5/2026 și normele metodologice aferente).

Conținut cu scop informativ și educativ. Nu constituie consiliere medicală sau juridică. Regulile privind decontarea analizelor prin CNAS se modifică periodic; informațiile reflectă situația de la data actualizării. Pentru situația exactă aplicabilă în cazul dumneavoastră, consultați medicul de familie sau Casa de Asigurări de Sănătate. Verificați întotdeauna valabilitatea biletului și statutul de asigurat înainte de a vă prezenta la laborator.
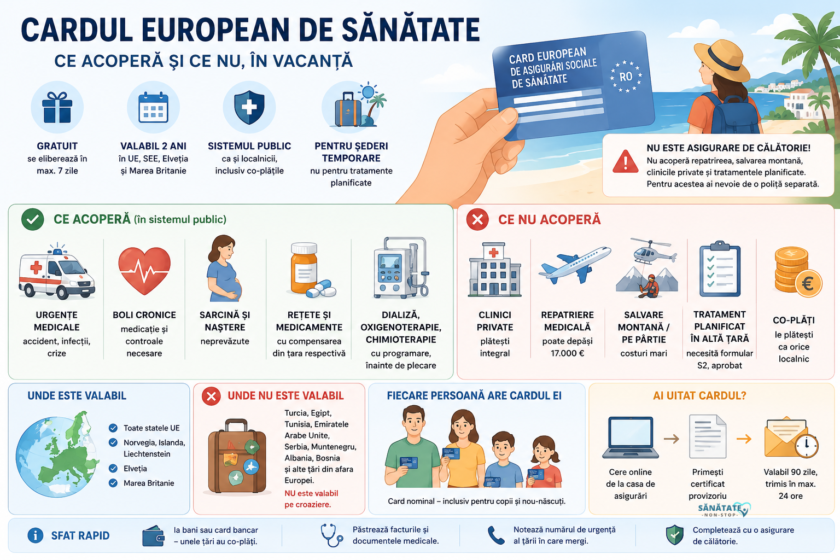
Test streptococ – ce este, cum funcționează și când se recomandă?

0

Cine n-a avut măcar o dată o durere în gât care părea că-ți transformă fiecare înghițitură într-o mică aventură? De multe ori, primul gând e „am răcit”. Dar în unele situații, vinovatul nu e o răceală obișnuită, ci un mic invitat nepoftit: streptococul. De aici și nevoia de a afla rapid ce se întâmplă în organism și de a acționa corect. Cum faci asta? Cu un test de streptococ, acel instrument mic și practic care îți poate scurta drumul spre diagnostic și tratament.Hai să vedem împreună ce înseamnă, cum funcționează și când e bine să-l faci.

Cine n-a avut măcar o dată o gat care părea că-ți transformă fiecare înghițitură într-o mică aventură? De multe ori, primul gând e „am răcit”. Dar în unele situații, vinovatul nu e o răceală obișnuită, ci un mic invitat nepoftit: streptococul. De aici și nevoia de a afla rapid ce se întâmplă în organism și de a acționa corect.

Cum faci asta? Cu un test de streptococ, acel instrument mic și practic care îți poate scurta drumul spre diagnostic și tratament.Hai să vedem împreună ce înseamnă, cum funcționează și când e bine să-l faci.

Test streptococ – ce este și cum funcționează?

Un test streptococ este o metodă medicală rapidă sau de laborator care ajută la detectarea prezenței streptococului beta-hemolitic de grup A, bacteria responsabilă de multe dureri în gât, faringite și amigdalite. În loc să aștepți zile întregi pentru a afla dacă e vorba de o infecție bacteriană, testul îți poate oferi un răspuns în câteva minute.

Cum funcționează? Procesul e simplu, dar eficient:

  • medicul sau asistentul recoltează o probă din gât, de obicei printr-un exsudat faringian (un bețișor steril care atinge amigdalele și peretele posterior al faringelui);
  • proba este introdusă într-un kit rapid sau trimisă la laborator, unde se caută prezența antigenelor streptococice;
  • rezultatul poate apărea pe loc (în 10-15 minute) sau, în varianta clasică de laborator, în 24-48 de ore.

Avantajul testului este că face diferența între o infecție virală – unde antibioticele nu ajută – și una bacteriană, unde tratamentul cu antibiotic poate fi necesar. Pe scurt, testul funcționează ca un „translator” între simptome și adevăratul vinovat.

Despre streptococ

Streptococul este un tip de bacterie care face parte din „categoria” microorganismelor responsabile pentru diverse infecții la oameni. Deși există mai multe tipuri, cel mai cunoscut și, în același timp, temut este streptococul beta-hemolitic de grup A, principalul vinovat pentru faringite, amigdalite sau scarlatină.

Acesta se transmite cu ușurință prin picături de salivă, strănut sau tuse, motiv pentru care epidemiile apar des în colectivități precum școli sau grădinițe.Infecțiile streptococice nu trebuie ignorate. Netratate, pot duce la complicații serioase, inclusiv afectarea inimii sau a rinichilor. Totuși, vestea bună este că diagnosticul corect și tratamentul potrivit (de obicei cu antibiotice) duc la vindecare rapidă și eficientă.

Pe lângă tipurile care afectează gâtul, există și streptococi implicați în alte probleme de sănătate, cum ar fi infecțiile cutanate, urinare sau chiar sepsisul.

Simptomele infecției streptococice – cum îți dai seama că e cazul să faci testul?

Nu orice durere în gât înseamnă infecție streptococică, dar există câteva indicii care pot ridica semne de întrebare.

Printre simptomele frecvente se numără:

  • durere intensă în gât , apărută brusc;
  • dificultate la înghițire;
  • febră ridicată (peste 38°C);
  • amigdale roșii, uneori cu depozite albicioase;
  • ganglioni limfatici inflamați și sensibili la nivelul gâtului;
  • absența tusei (paradoxal, o durere de gât fără tuse e mai suspectă de streptococ).

Nu trebuie ignorat faptul că simptomele seamănă cu cele ale unei viroze obișnuite, iar de aici apare confuzia. Testul streptococic clarifică situația și elimină presupunerile. În plus, depistarea la timp ajută la prevenirea complicațiilor, cum ar fi reumatismul articular acut sau afectarea rinichilor.

Principiul de funcționare al testului streptococic

Ca să înțelegi de ce testul este atât de eficient, e util să știi pe ce principiu se bazează. În cazul testelor rapide, vorbim de un mecanism imunologic: anticorpii din kit sunt programați să „prindă” antigenii streptococici din proba recoltată. Dacă bacteria este prezentă, anticorpii reacționează și apare un semnal vizual (liniuțe colorate pe test, la fel ca în cazul testelor de sarcină).

În cazul culturii bacteriene (testul de laborator), proba este pusă pe un mediu nutritiv unde, dacă există streptococi, aceștia cresc și devin vizibili pentru analiză. E o metodă mai lentă, dar extrem de precisă.Așadar, testul streptococic funcționează ca un radar biomedical: detectează „intrusul” și îl scoate la iveală.

Când se recomandă testul pentru streptococ?

Momentul testării este esențial. Nu orice gât iritat are nevoie de test, dar există situații clare în care e indicat:

  • când simptomele sunt severe (durere intensă, febră mare, dificultăți la înghițire);
  • când simptomele persistă mai mult de câteva zile și nu dau semne de ameliorare;
  • la copii, unde infecțiile streptococice sunt mai frecvente și complicațiile pot fi mai serioase;
  • când există epidemii de streptococ în colectivități (grădinițe, școli);
  • la recomandarea medicului, pentru a evita administrarea inutilă de antibiotice.

Într-un fel, testul separă suspiciunile de realitate și ajută medicul să decidă tratamentul corect.

Interpretarea rezultatelor – ce înseamnă pozitiv sau negativ?

Un rezultat pozitiv la testul de streptococ indică faptul că bacteria este prezentă în gât și că, cel mai probabil, simptomele sunt cauzate de aceasta. În astfel de cazuri, medicul recomandă, de regulă, tratament antibiotic.

Un rezultat negativ poate sugera:

  • că simptomele sunt cauzate de o infecție virală, nu bacteriană;
  • că nu există streptococ în probă;
  • în cazuri rare, un rezultat fals negativ (dacă recoltarea nu a fost suficient de corectă).

De aceea, un test negativ, dar cu simptome persistente, poate fi urmat de o cultură bacteriană pentru confirmare. Interpretarea corectă e mereu în mâna medicului, pentru că el are imaginea completă a stării tale de sănătate.

De ce e important testul streptococic?

Pe lângă certitudinea diagnostică, testul are și alte beneficii importante:

  • previne tratamentele inutile cu antibiotice (care, pe termen lung, duc la rezistență bacteriană);
  • protejează organismul de complicații serioase;
  • scurtează timpul de la primele simptome până la tratamentul corect;
  • oferă liniște pacientului și familiei, printr-un răspuns rapid.

Într-o lume în care automedicația e tentantă, testul de streptococ este un ghid de încredere care te ține pe drumul cel bun.

Anxietatea: metode naturale care chiar ajută, după dovezi

0

Anxietatea e una dintre cele mai frecvente probleme de sănătate mintală din lume. E, în doze mici, o reacție normală și utilă în fața pericolului sau a incertitudinii. Devine o problemă când persistă, se intensifică și începe să afecteze somnul, concentrarea, relațiile și viața de zi cu zi.

Multe persoane caută metode naturale — fie ca sprijin pe lângă tratamentul recomandat de medic, fie pentru formele ușoare. Acest ghid le pune în ordinea corectă: nu alfabetic sau după cât de „naturale” par, ci după cât de solide sunt dovezile. Vei vedea că lucrurile cu cel mai mare efect nu sunt ceaiurile, ci obiceiurile.

O precizare esențială de la început. Remediile de mai jos se adresează formelor ușoare până la moderate de anxietate și tulburărilor de moment. Ele nu înlocuiesc evaluarea și tratamentul unui specialist atunci când anxietatea e severă, persistentă sau însoțită de atacuri de panică ori gânduri de autovătămare. Dacă te regăsești în ultima categorie, secțiunea despre când ceri ajutor e cea mai importantă parte a acestui articol.

Pe scurt

  • Cele mai puternice „remedii” sunt comportamentale: mișcarea, somnul, mindfulness-ul și respirația. Au cele mai bune dovezi.
  • Plantele (mușețel, lavandă) ajută modest și mai ales pe partea de relaxare și somn — utile ca adjuvant, nu ca tratament de sine stătător.
  • Cauzele contează înaintea remediilor. Cafeina în exces, lipsa somnului și sedentarismul întrețin anxietatea; corectarea lor are efect real.
  • Naturale nu înseamnă fără riscuri. Suplimentele au doze și interacțiuni; discută-le cu medicul.

Înainte de remedii: ce întreține anxietatea

Cel mai eficient prim pas nu e să adaugi ceva, ci să scoți ce agravează. Câțiva factori foarte frecvenți amplifică anxietatea fără ca oamenii să-și dea seama:

  • Cafeina și energizantele — imită fizic simptomele anxietății (palpitații, agitație) și le pot declanșa. Reducerea lor, mai ales după-amiaza, are un efect surprinzător de mare la unele persoane.
  • Lipsa somnului — privarea de somn crește reactivitatea centrilor cerebrali ai fricii. E adesea cauză, nu doar consecință.
  • Sedentarismul — lipsa mișcării menține tensiunea fiziologică nedescărcată.
  • Nicotina și alcoolul — par să calmeze pe moment, dar accentuează anxietatea pe termen mediu.

Abia după ce aceste surse sunt reduse, remediile de mai jos au teren pe care să lucreze.

Remediile, în ordinea dovezilor

Le-am grupat în două categorii: cele cu dovezi solide (comportamentale) și cele cu dovezi modeste (plante și suplimente). Ordinea reflectă puterea evidenței, nu popularitatea.

Tabelul 1. Ce ajută și cât de solide sunt dovezile

MetodăCe arată studiileDoveziLa ce ajută cel mai mult
Activitate fizicăUmbrella review, 218 studii: efect comparabil cu medicația în forme ușoare-moderateSolideAnxietate generală, dispoziție
Somn de calitateReglează centrii fricii; privarea crește anxietateaSolideReactivitate emoțională
Mindfulness / meditațieReduce ruminația și stresul perceputBuneGânduri repetitive, tensiune
Respirație controlatăScade activarea sistemului nervos simpaticBune (acut)Momente de panică, acut
Lavandă orală (Silexan)Forma standardizată: efect comparabil cu benzodiazepine în doză micăModerateAnxietate subclinică, somn
MușețelRCT-uri mici, efect modest; profil de siguranță bunSlabe-moderateRelaxare, somn
MagneziuUtil mai ales la deficit; dovezi mixte în restSlabeIritabilitate pe fond de deficit

„Dovezi” se referă la efectul asupra anxietății. Lavanda de aromaterapie (difuzor) are dovezi mai slabe decât forma orală standardizată.

Metodele cu dovezi solide

Ceea ce au în comun aceste patru metode e că acționează asupra corpului, nu doar asupra gândurilor. Anxietatea nu e doar „în cap” — are o componentă fizică reală, cu sistemul nervos în alertă, hormoni de stres crescuți și tensiune musculară. Metodele de mai jos intervin exact asupra acestei fiziologii, motiv pentru care efectul lor e mai consistent decât al unui simplu ceai.

1. Activitatea fizică regulată

Dacă ar exista un singur „remediu” de recomandat, acesta ar fi. O amplă sinteză de tip umbrella review, pe 218 studii, a arătat că exercițiul fizic e comparabil ca eficiență cu medicația în formele ușoare până la moderate. Efortul eliberează endorfine, reduce hormonii de stres și îmbunătățește reglarea axei de răspuns la stres.

Nu e nevoie de performanță. Beneficii apar din mers alert 30 de minute pe zi, alergare ușoară, ciclism, înot, dans sau chiar stretching. Interesant, o meta-analiză din 2024 a găsit că exercițiile „minte-corp” (yoga, tai chi) sunt printre cele mai eficiente pentru anxietate la tineri. Multe persoane observă o reducere a neliniștii încă din primele săptămâni.

2. Somnul de calitate

Somnul nu e perceput ca „remediu”, dar e unul dintre cele mai puternice. Privarea de somn amplifică activitatea centrilor fricii și reduce capacitatea de a face față stresului — de aceea anxietatea și insomnia se hrănesc reciproc. Corectarea somnului sparge frecvent acest cerc.

Măsuri simple care ajută: culcarea și trezirea la ore constante, evitarea ecranelor cu o oră înainte de somn, limitarea cafelei după-amiaza, un dormitor răcoros și evitarea meselor copioase seara. Pentru mai multe, vezi ghidul nostru despre un somn odihnitor.

3. Mindfulness și meditația

Persoanele anxioase tind să anticipeze scenarii negative — un proces numit ruminație, care menține sistemul nervos în alertă. Mindfulness-ul, adică atenția la momentul prezent fără judecăți catastrofice, contracarează exact acest tipar.

Practicarea regulată reduce ruminația, crește capacitatea de concentrare și scade nivelul perceput de stres. Pentru început sunt suficiente 10–15 minute pe zi, iar exercițiile ghidate (aplicații, înregistrări) fac tranziția ușoară.

4. Respirația controlată

Anxietatea vine adesea cu o respirație superficială și rapidă, care trimite creierului semnale de alertă. Respirația lentă inversează acest mecanism, reducând activarea sistemului nervos simpatic — e utilă mai ales în momentul acut, înaintea unei situații stresante sau când simți că se instalează panica.

O tehnică simplă: inspiri lent pe nas 4 secunde, ții aerul 4 secunde, expiri lent pe gură 6 secunde, și repeți ciclul 5–10 minute. Expirul mai lung decât inspirul e cheia — el activează răspunsul de calmare.

Plante și suplimente: ajutor modest, cu nuanțe

Acestea pot fi un sprijin, dar cu așteptări realiste. Dovezile sunt mai slabe decât pentru metodele comportamentale, iar „natural” nu înseamnă lipsit de riscuri sau interacțiuni.

5. Lavanda

Aici e o distincție pe care majoritatea articolelor o ratează. Lavanda de aromaterapie (uleiul difuzat în cameră) are dovezi modeste, mai ales pe relaxare și somn — o meta-analiză a studiilor de aromaterapie a găsit un efect favorabil, dar de calitate metodologică variabilă. În schimb, forma orală standardizată (Silexan) are dovezi surprinzător de bune: o meta-analiză a studiilor cu Silexan a arătat un efect comparabil cu benzodiazepine în doză mică, în anxietatea subclinică, fără riscul de dependență. E o diferență importantă: mirosul de lavandă și capsula standardizată nu sunt același lucru. Forma orală se discută cu medicul.

6. Mușețelul

Mușețelul conține apigenină, un compus care interacționează cu receptorii GABA, implicați în relaxare. Un studiu clinic randomizat pe tulburarea de anxietate generalizată a găsit un efect modest, dar real, cu un profil de siguranță bun. Una-două căni pe zi, mai ales seara, pot ajuta la reducerea tensiunii și la un somn mai bun — dar tratează-l ca pe un ritual de relaxare, nu ca pe un medicament.

7. Magneziul

Magneziul participă la funcționarea sistemului nervos, iar deficitul poate favoriza iritabilitatea și oboseala. Dovezile că suplimentarea reduce anxietatea la persoane fără deficit sunt însă mixte. Surse alimentare bune: semințe de dovleac, migdale, nuci, spanac, fasole, cereale integrale. Suplimentele se iau în dozele recomandate, evitând automedicația prelungită.

Măsuri de stil de viață care fac diferența

Dincolo de remedii, câteva obiceiuri au impact real: limitarea cafelei, energizantelor și nicotinei; organizarea programului cu obiective realiste, ca să eviți suprasolicitarea; și — subestimat — menținerea legăturilor sociale. Sprijinul din partea familiei și a prietenilor e asociat constant cu o mai bună adaptare la stres și cu un risc mai mic de agravare a anxietății (vezi și alte materiale despre sănătate psihică). Izolarea o hrănește; conexiunea o atenuează.

Tabelul 2. Obiceiuri care ajută vs. care agravează

AjutăAgravează
Mișcare regulatăSedentarism
Somn constant, suficientNopți scurte, program haotic
Legături sociale, sprijinIzolare
Program organizat, obiective realisteSuprasolicitare, perfecționism
Hidratare, mese echilibrateCafea/energizante în exces, alcool, nicotină

Niciun obicei izolat nu „vindecă” anxietatea; efectul vine din combinația lor, susținută în timp.

Când ceri ajutor de specialitate

Remediile naturale ajută la formele ușoare și moderate. Există însă situații care cer evaluarea unui psiholog sau psihiatru — iar a le recunoaște nu e un semn de slăbiciune, ci de bună informare. Programează un consult dacă:

  • anxietatea persistă de mai multe săptămâni sau luni;
  • simptomele îți afectează munca, relațiile sau activitățile obișnuite;
  • ai atacuri de panică;
  • ai tulburări severe de somn;
  • eviți activități normale din cauza fricii;
  • apar și simptome depresive;
  • metodele naturale nu aduc nicio ameliorare.

Dacă ai gânduri de autovătămare sau de a-ți pune capăt zilelor, cere ajutor imediat. În România poți suna la 112 sau la o linie de sprijin emoțional precum TELEFONUL ALB, 0800 0700 10. Nu ești singur, iar aceste stări se pot trata. Vorbește cu cineva de încredere sau cu un specialist cât mai curând.

Întrebări frecvente

1. Care e cel mai eficient remediu natural pentru anxietate?

Activitatea fizică regulată are cele mai solide dovezi — comparabile, în forme ușoare-moderate, cu medicația. Nu e un ceai sau un supliment, ci un obicei. Somnul de calitate și mindfulness-ul urmează îndeaproape.

2. Ceaiul de mușețel chiar calmează anxietatea?

Modest. Câteva studii mici sugerează un efect de relaxare și un somn mai bun, cu siguranță bună. E util ca ritual de seară, nu ca tratament pentru o anxietate importantă.

3. Lavanda funcționează sau e doar plăcută mirosul?

Depinde de formă. Aromaterapia (difuzor) are dovezi modeste, mai ales pe relaxare. Forma orală standardizată (Silexan) are dovezi mult mai bune, comparabile cu doze mici de anxiolitice — dar se folosește doar discutată cu medicul.

4. Cât de repede apar efectele metodelor naturale?

Respirația controlată ajută pe loc, în momentul acut. Mișcarea și mindfulness-ul dau efecte vizibile în câteva săptămâni de practică regulată. Consistența contează mai mult decât intensitatea.

5. Cafeaua chiar înrăutățește anxietatea?

La multe persoane, da. Cofeina imită fizic simptomele anxietății și le poate declanșa. Dacă ești predispus, reducerea cafelei și a energizantelor, mai ales după-amiaza, poate aduce o ameliorare notabilă.

6. Pot lua magneziu pentru anxietate?

Magneziul ajută mai ales dacă ai un deficit. La persoanele fără deficit, dovezile sunt mixte. Prioritizează sursele alimentare; pentru suplimente, respectă dozele și discută-le cu medicul, mai ales dacă iei alte tratamente.

7. Remediile naturale pot înlocui medicația?

Nu, în anxietatea moderată-severă. Ele sunt un sprijin valoros și pot fi suficiente în formele ușoare, dar nu înlocuiesc tratamentul prescris. Nu întrerupe niciodată o medicație pe cont propriu — discută orice schimbare cu medicul.

8. Când e clar că trebuie să merg la specialist?

Când anxietatea durează de săptămâni, îți afectează viața de zi cu zi, apar atacuri de panică sau simptome depresive, ori metodele naturale nu ajută. Iar la orice gând de autovătămare — imediat.

Concluzie

Dacă reții un singur lucru: cele mai puternice metode naturale împotriva anxietății nu sunt ceaiurile, ci obiceiurile — mișcarea, somnul, atenția la prezent și respirația. Plantele și suplimentele pot completa acest fundament, dar nu-l pot înlocui.

Și, la fel de important: metodele naturale sunt pentru formele ușoare și pentru sprijin. Când anxietatea devine severă, persistentă sau periculoasă, ajutorul de specialitate nu e un ultim resort, ci calea firească — iar abordată din timp, anxietatea se gestionează, de cele mai multe ori, foarte bine.

Surse

Noetel M, Sanders T, Gallardo-Gómez D, et al. Effect of exercise for depression: systematic review and network meta-analysis of randomised controlled trials. BMJ. 2024;384:e075847.

Tian J, Kong Q, Yu H, et al. Comparative Efficacy of Acute Exercise Intervention on Anxiety in Adolescents and Young Adults: A Network Meta-Analysis. Scand J Med Sci Sports. 2024;34:e14735.

Möller HJ, Volz HP, Dienel A, et al. Efficacy of Silexan in subthreshold anxiety: meta-analysis of randomised, placebo-controlled trials. Eur Arch Psychiatry Clin Neurosci. 2019.

Kang HJ, et al. How Strong is the Evidence for the Anxiolytic Efficacy of Lavender? Systematic Review and Meta-analysis of RCTs. Asian Nurs Res. 2019.

Mao JJ, Xie SX, Keefe JR, et al. Long-term chamomile (Matricaria chamomilla L.) treatment for generalized anxiety disorder: A randomized clinical trial. Phytomedicine. 2016;23(14):1735–1742.

Conținut cu scop informativ și educativ. Nu constituie sfat medical și nu înlocuiește consultul, diagnosticul sau tratamentul unui specialist în sănătate mintală. Anxietatea severă sau persistentă necesită evaluare medicală. Nu începeți și nu întrerupeți niciun tratament sau supliment fără avizul medicului. Dacă vă confruntați cu gânduri de autovătămare, cereți ajutor imediat: 112 sau o linie de sprijin emoțional.

FIV vs. ICSI: care e diferența și cum alegi corect

0

Când un cuplu ajunge să aleagă între fertilizarea in vitro (FIV) și injecția intracitoplasmatică de spermă (ICSI), primește adesea impresia că ICSI e „varianta mai avansată” — mai nouă, mai precisă, cu șanse mai mari. E o neînțelegere răspândită și care poate costa bani în plus, fără niciun beneficiu.

Adevărul, susținut astăzi de un consens științific solid, e mai nuanțat: ICSI e o unealtă pentru o problemă anume — infertilitatea masculină — nu o versiune superioară a FIV. Folosită în afara indicației ei, nu crește șansele de a avea un copil. Acest ghid explică diferența reală, cine are nevoie de fiecare și ce întrebare merită să pui clinicii.

Pe scurt

  • FIV și ICSI diferă doar la un pas — cum se produce fertilizarea. Tot restul procesului e identic.
  • La FIV, spermatozoizii fecundează ovulul singuri, în laborator. La ICSI, embriologul injectează un singur spermatozoid direct în ovul.
  • ICSI e făcut pentru infertilitatea masculină. Acolo își dovedește valoarea, clar.
  • În lipsa unui factor masculin, ICSI nu aduce beneficii — nu crește rata de copii născuți vii, potrivit mai multor studii mari.
  • Alegerea o face medicul, pe baza analizelor, nu a simptomelor sau a preferinței pentru „ce sună mai modern”.

Ce e comun și ce le desparte

Ca să înțelegi diferența, ajută să vezi întâi cât de mult au în comun. FIV și ICSI parcurg exact aceiași pași, cu o singură excepție. Procesul e, în ambele cazuri:

  1. Stimularea ovariană — medicamente care determină ovarele să producă mai mulți ovuli maturi într-un ciclu.
  2. Puncția ovariană — recoltarea ovulelor, sub sedare, printr-o procedură scurtă.

Fertilizarea —

   aici, și numai aici, cele două proceduri se despart. La FIV, ovulele și spermatozoizii pregătiți sunt puși împreună într-o cutie de laborator, iar fecundarea se produce spontan — un spermatozoid pătrunde singur în ovul, ca în natură. La ICSI, embriologul alege la microscop un singur spermatozoid și îl injectează direct în interiorul ovulului, cu un ac fin.

  • Cultura embrionară — embrionii rezultați sunt urmăriți câteva zile în incubator.
  • Transferul sau congelarea — un embrion e transferat în uter, iar ceilalți pot fi congelați pentru mai târziu.
  • Suportul luteal și testul de sarcină — progesteron pentru susținerea implantării, apoi test la aproximativ două săptămâni.

Cu alte cuvinte: ICSI nu e o alternativă la FIV, ci o tehnică de fertilizare folosită în cadrul FIV. Diferența dintre ele se rezumă, practic, la un singur moment — cum ajunge spermatozoidul în ovul.

Tabelul 1. FIV și ICSI, comparate

AspectFIV clasicICSI
Cum se face fertilizareaSpermatozoizii fecundează ovulul singuri, în laboratorUn spermatozoid e injectat direct în ovul
Pentru cine e gânditInfertilitate feminină, inexplicabilă, factori diverșiInfertilitate masculină (principala indicație)
Selecția spermatozoiduluiNaturală, prin competițieFăcută de embriolog, la microscop
Invazivitate asupra ovululuiMai micăMai mare (ovulul e străpuns cu un ac)
CostMai micMai mare (manoperă și echipament suplimentar)
Restul procesuluiIdenticIdentic

Ambele proceduri se realizează în centre specializate de reproducere umană asistată, cu laborator de embriologie. ICSI necesită în plus echipament de micromanipulare.

Când se recomandă FIV

FIV clasic e potrivit atunci când problema nu ține de calitatea spermei. Situațiile tipice includ:

  • trompe uterine blocate, deteriorate sau absente — o indicație „istorică” a FIV, pentru care a fost inventat;
  • endometrioză moderată sau severă;
  • tulburări de ovulație care nu au răspuns la tratamente mai simple;
  • infertilitate inexplicabilă, după ce alte metode au eșuat;
  • vârstă reproductivă avansată, cu timp limitat;
  • nevoia de ovule sau spermă donate, ori de congelare a embrionilor (de exemplu, înainte de tratamente oncologice).

Merită subliniat că FIV nu se adresează unei singure probleme, ci acoperă un spectru larg de situații în care fecundarea naturală e împiedicată din motive care nu țin de spermă. Tocmai de aceea e procedura „de bază” a reproducerii asistate, iar ICSI o completare pentru un scenariu anume.

Un reper practic pentru când merită început procesul de evaluare: după un an de raporturi regulate, neprotejate, fără sarcină — sau după șase luni, dacă femeia are peste 35 de ani, când rezerva ovariană și fertilitatea scad mai rapid. Evaluarea vine înaintea oricărei proceduri; FIV nu e primul pas, ci unul la care se ajunge după investigații.

Când se recomandă ICSI

ICSI a fost creat pentru o problemă precisă: atunci când spermatozoizii nu pot fecunda ovulul pe cont propriu. Indicațiile clare sunt legate de factorul masculin:

  • Oligozoospermie — număr scăzut de spermatozoizi.
  • Astenozoospermie — motilitate (mișcare) redusă.
  • Teratozoospermie — morfologie (formă) anormală, sau combinații ale acestor probleme.
  • Azoospermie cu spermatozoizi obținuți chirurgical, direct din testicul.
  • Eșec de fertilizare sau fertilizare foarte slabă la un ciclu FIV anterior.

Mai există câteva situații tehnice în care ICSI e justificat, chiar fără factor masculin: când se folosesc ovule congelate-decongelate (învelișul lor devine mai greu de penetrat) sau când embrionii au nevoie de testare genetică preimplantațională, pentru a evita contaminarea cu spermatozoizi atașați de ovul.

Mitul „ICSI e mai bun”: ce spun de fapt studiile

Merită un pic de context istoric, pentru că el explică de ce persistă neînțelegerea. ICSI a fost introdus la începutul anilor 1990 ca o revoluție reală — pentru prima dată, bărbați cu spermă foarte slabă, care altfel nu ar fi putut avea copii biologici, aveau o soluție. Succesul răsunător în acea zonă a creat însă un halou: dacă rezolvă cazurile grele, nu ar fi și mai bun pentru cele ușoare? Această intuiție, deși logică la prima vedere, s-a dovedit greșită la verificare.

Aici e informația cea mai importantă din tot articolul — și cea care lipsește din majoritatea materialelor. Pentru că ICSI pare mai „precis”, s-a răspândit ideea că ar da rezultate mai bune și în afara infertilității masculine. Dovezile spun contrariul.

Mai multe studii randomizate mari și o sinteză Cochrane din 2023 au comparat direct ICSI cu FIV clasic la cupluri fără factor masculin. Concluzia a fost constantă: ICSI nu crește rata de copii născuți vii, nu îmbunătățește rata de sarcină și nici pe cea de implantare. Un amplu studiu multicentric publicat în Lancet (2024) a extins concluzia și la cuplurile cu factor masculin ușor, unde beneficiul se presupunea. Un studiu european publicat în Nature Medicine (2025), a confirmat același lucru pe 824 de femei: niciun beneficiu al ICSI față de FIV clasic.

Poziția oficială e la fel de clară. Comitetul de practică al Societății Americane de Medicină Reproductivă (ASRM) afirmă că, în absența unui factor masculin, folosirea de rutină a ICSI nu e susținută de dovezi și poate fi chiar asociată cu rezultate mai slabe. Mai mult, FIV clasic tinde să dea rate de fertilizare mai bune pe ovul recoltat, pentru că nu forțează selecția.

Cu toate acestea, ICSI a ajuns să fie folosit în circa 70% dintre ciclurile de reproducere asistată la nivel mondial — cu mult peste procentul real al infertilității masculine. De ce? Din dorința de a evita eșecul total de fertilizare (o teamă reală, dar rară), din motive de organizare a laboratorului și, în cazul clinicilor private, pentru că ICSI e o procedură mai scumpă. Niciunul dintre aceste motive nu ține de interesul medical al pacientei fără factor masculin.

Tabelul 2. Are ICSI un avantaj față de FIV clasic?

SituațiaICSI ajută?Ce arată dovezile
Factor masculin sever (număr/motilitate/formă)DaIndicația pentru care a fost creat
Azoospermie cu spermă chirurgicalăDaDeseori singura opțiune de fertilizare
Eșec de fertilizare la FIV anteriorPoateJustificat de la caz la caz
Testare genetică a embrionilorDa (tehnic)Evită contaminarea probei
Infertilitate inexplicabilă, spermă normalăNuFără beneficiu pe copii născuți vii
Vârstă maternă avansată, spermă normalăNuStudiile nu arată avantaj

„Ajută?” se referă la rata de copii născuți vii, obiectivul real al tratamentului — nu la rata de fertilizare pe ovul, care e un rezultat intermediar.

Un cuvânt despre riscuri și costuri

ICSI e o procedură sigură și folosită pe scară largă, dar nu e lipsită de considerații. Fiind o tehnică ce ocolește selecția naturală și străpunge ovulul, unele studii au ridicat întrebări — încă neconcludente — despre sănătatea copiilor concepuți astfel. Datele actuale sunt, în ansamblu, liniștitoare, dar tocmai de aceea principiul rezonabil e: folosește ICSI unde aduce un beneficiu clar, nu „pentru siguranță”, când nu e nevoie.

La costuri, diferența e concretă. ICSI adaugă manoperă de embriologie și echipament de micromanipulare, deci un preț mai mare. Pentru un cuplu fără factor masculin, acest cost suplimentar cumpără, conform dovezilor, exact zero beneficiu în șansa de a avea un copil. E un argument financiar solid pentru a înțelege de ce ți se recomandă o procedură sau alta.

Un aspect care merită înțeles, fără a fi dramatizat: în fecundarea naturală și în FIV clasic, doar spermatozoizii capabili să ajungă și să pătrundă în ovul reușesc — există o formă de selecție. ICSI ocolește complet acest filtru, embriologul alegând spermatozoidul după criterii vizuale, care nu surprind tot. Când există un factor masculin sever, acest compromis e necesar. Când sperma e normală, renunți la un mecanism natural fără să câștigi nimic în schimb — încă un motiv pentru care „mai intervenționist” nu înseamnă „mai bun”.

Ce întrebări să pui clinicii

Informat corect, poți avea o discuție mai bună cu medicul. Câteva întrebări utile:

  • Care e, în cazul nostru concret, motivul medical pentru procedura recomandată?
  • Avem un factor masculin identificat pe spermogramă? Dacă da, cât de sever?
  • Dacă nu există factor masculin, de ce se recomandă ICSI în locul FIV clasic?
  • Care e diferența de cost și ce beneficiu concret aduce, în situația noastră?
  • Ce spun analizele noastre — hormoni, ecografie, permeabilitatea trompelor, spermograma — despre alegere?

Aceste întrebări nu sunt un semn de neîncredere, ci de implicare. O clinică bună le va primi cu deschidere și îți va explica raționamentul. Decizia finală rămâne una medicală, dar merită să fie una pe care o înțelegi.

Când NU e nevoie de FIV sau ICSI

Nu orice dificultate de a concepe înseamnă că ai nevoie de reproducere asistată. Multe cupluri concep după ce se corectează o cauză mai simplă — o problemă de ovulație, o disfuncție tiroidiană, un deficit tratabil. De aceea evaluarea vine prima.

FIV sau ICSI nu se recomandă „pe simptome tipice”, ci în funcție de durata încercărilor, vârstă, istoric medical și rezultatele investigațiilor. Iar ICSI, în special, nu se folosește deloc când nu există factor masculin și sperma e normală. Dacă riscurile unei stimulări sunt prea mari — de exemplu, risc de sindrom de hiperstimulare ovariană — sau dacă rezerva ovariană e sever epuizată, planul se adaptează. Punctul de plecare e mereu același: un diagnostic corect, nu o procedură aleasă din start. Pentru context despre etapele premergătoare, vezi și ghidul nostru despre menstruația neregulată și evaluarea fertilității.

Întrebări frecvente

1. Care e, pe scurt, diferența dintre FIV și ICSI?

La FIV, spermatozoizii fecundează ovulul singuri, în laborator. La ICSI, un embriolog injectează un singur spermatozoid direct în ovul. Restul procesului — stimulare, recoltare, cultură, transfer — e identic.

2. ICSI are șanse de reușită mai mari decât FIV?

Nu, în afara infertilității masculine. Studiile mari și ghidurile arată că, la cuplurile fără factor masculin, ICSI nu crește rata de copii născuți vii. Are avantaj doar acolo unde sperma nu poate fecunda ovulul singură.

3. De ce mi se recomandă ICSI dacă nu avem o problemă de spermă?

Merită să întrebi direct clinica. Uneori există un motiv tehnic legitim (ovule congelate, testare genetică, eșec anterior de fertilizare). Alteori, ICSI e folosit din rutină. Cere să ți se explice beneficiul concret în cazul vostru.

4. ICSI e mai riscant pentru copil?

Datele actuale sunt, în ansamblu, liniștitoare, dar pentru că ICSI ocolește selecția naturală, unele studii au ridicat întrebări încă neconcluzive. Principiul rezonabil e să se folosească unde aduce un beneficiu clar.

5. Cât costă în plus ICSI față de FIV?

ICSI adaugă manoperă de embriologie și echipament, deci un cost mai mare. Diferența variază de la o clinică la alta. Pentru un cuplu fără factor masculin, acest cost nu se traduce într-o șansă mai mare de sarcină.

6. Când ar trebui să ne prezentăm la o evaluare de fertilitate?

După un an de raporturi regulate neprotejate fără sarcină — sau după șase luni, dacă femeia are peste 35 de ani. La vârste mai mari sau cu antecedente relevante, cu atât mai devreme.

7. Trompele blocate înseamnă automat FIV?

Trompele blocate sau absente sunt o indicație clasică pentru FIV, pentru că împiedică întâlnirea naturală dintre ovul și spermatozoid. Decizia finală ține însă de tabloul complet, evaluat de medic.

8. Ce analize stau la baza alegerii?

În general: dozări hormonale, ecografie ovariană, evaluarea permeabilității trompelor și spermograma. Împreună, acestea arată unde e problema și ce procedură se potrivește — nu simptomele în sine.

9. Putem congela embrionii pentru mai târziu?

Da. Congelarea embrionilor (sau a ovulelor) e o parte obișnuită a procesului, folosită atât pentru transferuri ulterioare, cât și pentru păstrarea fertilității înainte de tratamente oncologice.

10. Dacă un ciclu de FIV a eșuat, trecem automat la ICSI?

Nu automat. Dacă eșecul s-a datorat unei fertilizări slabe sau absente, ICSI poate fi justificat la ciclul următor. Dacă eșecul a avut altă cauză (de exemplu, de implantare), trecerea la ICSI nu rezolvă neapărat problema. Decizia se ia în funcție de motivul concret al eșecului.

Concluzie

FIV și ICSI nu sunt „bun” și „mai bun”, ci două unelte pentru probleme diferite. FIV rezolvă situațiile în care ovulul și spermatozoidul nu se pot întâlni sau fecunda natural din cauze feminine ori mixte. ICSI rezolvă, precis, problema în care spermatozoidul nu poate pătrunde singur în ovul — adică infertilitatea masculină.

Dacă reții un singur lucru: ICSI nu îți crește șansele dacă nu ai o problemă de spermă. Cea mai utilă atitudine nu e să ceri „procedura cea mai avansată”, ci să înțelegi de ce ți se recomandă una anume. O clinică bună îți va explica raționamentul, sprijinit pe analizele tale — iar tu vei putea lua o decizie informată, nu una influențată de un mit.

Surse

Practice Committee of the American Society for Reproductive Medicine. Intracytoplasmic sperm injection for nonmale factor indications: a committee opinion. Fertil Steril. 2026.

Cutting E, Horta F, Dang V, van Rumste MM, Mol BWJ. Intracytoplasmic sperm injection versus conventional in vitro fertilisation in couples with males presenting with normal total sperm count and motility. Cochrane Database Syst Rev. 2023;8:CD001301.

Berntsen S, et al. IVF versus ICSI in patients without severe male factor infertility: a randomized clinical trial (INVICSI). Nat Med. 2025.

Wang Y, Li R, Yang R, et al. Intracytoplasmic sperm injection versus conventional in-vitro fertilisation for couples with infertility with non-severe male factor: a multicentre, open-label, randomised controlled trial. Lancet. 2024;403:924–934.

Geng Y, et al. The Impact of Intracytoplasmic Sperm Injection in Non-Male Factor Infertility — A Critical Review. J Clin Med / PMC. 2021.

Conținut cu scop informativ și educativ. Nu constituie sfat medical și nu înlocuiește consultul, diagnosticul sau tratamentul oferit de un medic specialist în reproducere umană asistată. Deciziile privind FIV, ICSI sau orice altă procedură se iau individual, împreună cu medicul curant, pe baza investigațiilor complete.

AMH scăzut și șansele la FIV: ce înseamnă cu adevărat rezerva ovariană redusă?

0

Șansele de a obține o sarcină în urma fertilizărilor in vitro scad dramatic dacă încă de la început analizele cuplurilor nu ies atât de bine și sunt depistate probleme. Un AMH scăzut și valori mult prea mici, anormale vor fi obstacole importante pentru o șansă la un FIV cu rezultate mult așteptate, în speță sarcini care se dezvoltă normal. Rezerva ovariană redusă poate fi evaluată în detaliu înainte de FIV în clinicile dedicate, în așa fel încât FIV să fie o procedură cu eficiență maximă de fiecare dată.

AMH-ul scăzut și șansele la FIV sunt pe lista discuțiilor avute de cupluri și de medicii specialiști din clinicile și spitalele, centrele care se ocupă de tratarea infertilității sau problemelor de fertilitate. Există o legătură directă evidentă între cele două, însă aceasta nu trebuie interpretată în termeni absoluți. 

Da, AMH-ul scăzut poate să însemne într-un context clinic specific o șansă mai mică de a concepe un copil, însă FIV-ul nu e influențat până la urmă chiar atât de mult de o valoare ceva mai scăzută a AMH-ului. Răspunsul clar la întrebarea cât de mult va afecta AMH-ul scăzut procedura de fertilizare in vitro poate fi dat doar în cabinetul specialistului FIV, după analize, teste, după evaluarea istoricului medical și a altor încercări care au mai existat în trecut.

Ce este rezerva ovariană și de ce este influențată de-a lungul vieții?

Rezerva ovariană reprezintă numărul total de ovocite viabile rămase în ovare. A nu se confunda cu tot ce ține de calitatea ovocitelor, adică cu probabilitatea ca un ovocit fertilizat să ducă la un copil născut viu.

Dacă e nevoie de fertilizare in vitro (FIV) la un moment dat, când nu apare sarcina pe cale naturală, în urma contactelor sexuale repetate neprotejate în apropierea ovulației, va fi nevoie de ovocite și va conta mult rezerva ovariană. Cu cât rezerva ovariană este mai mică, se vor obține mai puțini foliculi / mai puține ovocite la stimulare, va exista un risc mai mare de anulare a ciclului și va fi nevoie de mai multe cicluri pentru a obține un embrion transferabil.

Există un „vârf” pentru rezerva ovariană, ovocite în viața fetală, după care acest număr scade continuu, în principal prin atrezie foliculară și, într-o proporție mult mai mică, prin ovulație. Fetele, femeile se nasc cu aproximativ 500.000 – 1.000.000 de ovocite, dar acest număr uriaș nu rămâne la fel de-a lungul vieții și scade progresiv până la menopauză. 

Rezervele ovariene nu sunt la fel la toate femeile de aceeași vârstă și diferă de la organism la organism.

Markerii de rezervă ovariană sunt utili mai ales pentru răspunsul la stimulare în caz de FIV, nu sunt de bază când se discută despre concepția spontană sau „fertilitatea curentă” în afara unui context clinic.

Cauzele scăderii rezervei ovariene sunt multiple. Îmbătrânirea reproductivă duce la scăderea rezervei în mod natural, corelată direct cu vârsta. Chirurgia ovariană / leziunile ovariene reduc și ele rezerva ovariană a femeii, la fel și endometrioza, chirurgia endometriomului, mai ales după o excizie.

După sau în timpul tratamentelor oncologice (chimioterapie/radioterapie) vor fi afectați foliculii, deci și rezerva ovariană. De la fumat poate să scadă iarăși rezerva ovariană, la fel și de la insuficiența ovariană primară, genetică, autoimună, dar și de la expuneri toxice, precum și de prezența mutațiilor genetice asociate cu riscul de cancer de sân (cum sunt genele BRCA).

Medicii specialiști vor evalua cu ajutorul analizei AMH (Hormonul Anti-Müllerian), care măsoară cantitatea de ovocite rămase, și al ecografiei transvaginale pentru AFC (numărătoarea foliculilor antrali), care permite vizualizarea și numărarea foliculilor mici din ovare la începutul ciclului menstrual.

AMH (Hormonul Anti-Müllerian) și influența asupra succesului FIV

AMH (Hormonul Anti-Müllerian) este produs de celulele granuloase din foliculii mici (preantrali și antrali mici). El va reflecta în mod clar câți foliculi mici are femeia la momentul testării.

AMH-ul este folosit pentru a anticipa răspunsul ovarian la stimularea din cadrul FIV. Dacă e răspuns scăzut, valoarea va fi sub 0.8 ng/mL (aprox. 5.4 pmol/L), în timp ce la răspuns crescut valoarea se va situa în jurul valorii de 3.6 ng/mL (aprox. 25 pmol). Valori sub 1ng/mL sunt semnale clare de rezervă ovariană diminuată / risc de răspuns slab.

AMH este până la urmă dependent de vârstă (scade progresiv), deci valori „normale” la 25 de ani nu mai sunt deloc „normale” la 40 de ani. AMH scade direct proporțional cu scăderea numărului de foliculi mici, deci cu vârsta. Interpretarea AMH se va face mereu raportat la vârstă și în context clinic clar.

Un AMH cu valori foarte mici indică randament mic și risc de anulare, dar nu justifică refuzul tratamentului. Un AMH scăzut (

AMH devine mai stabil în ciclul menstrual comparativ cu FSH (Hormonul de Stimulare Foliculară), se poate modifica în timp însă.

Ce prezice bine AMH în FIV? Un risc de răspuns slab (puține ovocite), risc de răspuns excesiv – mai ales la AMH mare, permițând ajustarea fină a dozelor / protocolului. Markerii de rezervă (inclusiv AMH) nu vor prezice bine potențialul reproductiv independent de vârstă.

La un AMH mic se vor produce mai puține ovocite la stimulare (va fi nevoie de mai multe încercări). Depinde doar de vârstă și de calitatea laboratorului, de sperma partenerului, de uter, endometru, diagnosticul principal șansa de a avea un copil. 

Valorile extrem de mici ale AMH nu stau la baza refuzului sau renunțării la FIV. Decizia de a apela la FIV trebuie individualizată în funcție de vârstă, AFC, FSH/E2, istoric de răspuns, obiectivul final (unul sau mai mulți copii), timpul alocat, bugetul disponibil.

Ce poate „îmbunătăți” FIV în contextul unui AMH scăzut? Nu există vreo procedură minune sau tratamente care să îmbunătățească real FIV în contextul AMH scăzut. Se poate apela la dehidroepiandrosteron (hormon steroid produs natural de glandele suprarenale), coenzima Q10, hormoni de creștere, dar rezultatele nu sunt atât de bune și concludente.

Nu prea ai cum să adaugi foliculi noi, dar poți să renunți la fumat, să rezolvi problemele endocrine majore care afectează fertilitatea, să ai o greutate sănătoasă, un somn corect, să eviți expunerea la substanțe toxice. Vor funcționa bine și strategiile de laborator/protocol alese cu ajutorul specialiștilor, care cresc șansa de a obține embrioni viabili și utilizabili imediat.

Conservarea reală a ovulelor rămâne singura metoda care te ajută să îți păstrezi rezerva ovariană necesară pentru FIV în afara corpului. Se apelează la crioprezervare, la crioprezervarea de ovocite (vitrificare), crioprezervarea de embrioni, crioprezervarea de țesut ovarian.

Evitarea iatrogeniei când e posibil este esențială. Orice decizie de intervenție chirurgicală asupra endometriomului trebuie cântărită, pentru că sunt multe dovezi medicale potrivit cărora AMH scade după cistectomie.

Vestea bună este că pentru FIV este nevoie doar de un singur ovul viabil pentru o sarcină, deci chiar și dacă se obțin mai puține ovocite la puncție când există AMH scăzut, tot există șanse reale de obținere a unei sarcini, deoarece este nevoie de un singur ovocit viabil pentru a dezvolta un embrion de calitate. 

O pacientă sub 35 de ani cu un AMH scăzut are șanse mult mai mari de reușită la FIV decât o pacientă de peste 40 de ani cu aceeași valoare a AMH-ului, deoarece calitatea ovocitelor este dictată în primul rând de vârstă.

Utilizarea de protocoale personalizate de recoltare și stimulare va duce la obținerea de embrioni de calitate din mai puține ovocite și la șanse mai mari de succes pentru FIV.

Dacă totuși stimularea ovariană nu produce ovocite viabile sau suficiente ovocite, FIV-ul cu ovocite donate este o alternativă de luat în considerare.

Pentru siguranță, valorile AMH se confirmă în același laborator, prin aceeași metodă și se apelează neapărat și la AFC, numărul de foliculi antrali prin ecografie, cu evaluare completă pentru infertilitate.

În rețeaua de clinici MedLife, pacientele cu AMH scăzut și dorința de a trece prin proceduri FIV se pot adresa oricând Centrului de Fertilizare în Vitro (FIV), care are și cea mai mare rată de succes din România, cu peste 4.000 de cazuri deja tratate. 

Centrul de Medicină Materno-Fetală și Reproducere Umană Asistată din cadrul MedLife oferă acces la investigații medicale complete pentru FIV, la proceduri sigure și eficiente, mergând pe o abordare multidisciplinară. Medicii specialiști cu experiență din clinică vor oferi servicii medicale integrate în trei direcții principale: medicină materno-fetală, reproducere umană asistată și genetică medicală.

Centrul de Medicină Materno-Fetală și Reproducere Umană din cadrul MedLife a fost alături de peste 5.000 de cupluri infertile în drumul lor spre obținerea unei sarcini, având 40% rată de succes pentru fertilizările in vitro.

Medicina Materno-Fetală la MedLife vizează oferirea de sfaturi medicale avizate preconcepțional, screeningul anomaliilor cromozomiale în primul trimestru de sarcină, screeningul anomaliilor congenitale în trimestrul II. Rețeaua MedLife a dezvoltat și primul serviciu integrat de medicină reproductivă din România, cu specializări diverse, de la chirurgie reproductivă, endocrinologie reproductivă, la embriologie, andrologie, genetică sau urologie.

De asemenea, MedLife are primul serviciu de andrologie, pentru fertilizări in vitro cu ICSI la pacienți cu azoospermie obstructivă prin puncție testiculară, fiind posibil și un diagnostic genetic preimplantațional sau o abordare adecvată pentru femeile cu avorturi recurente. 

Depistarea anomaliilor genetice este deosebit de importantă pentru viitoarea sarcină, așa că medicii specialiști din cadrul MedLife se pot ocupa și de acest aspect inclus in procedurile de evaluare și pregătire pentru FIV.